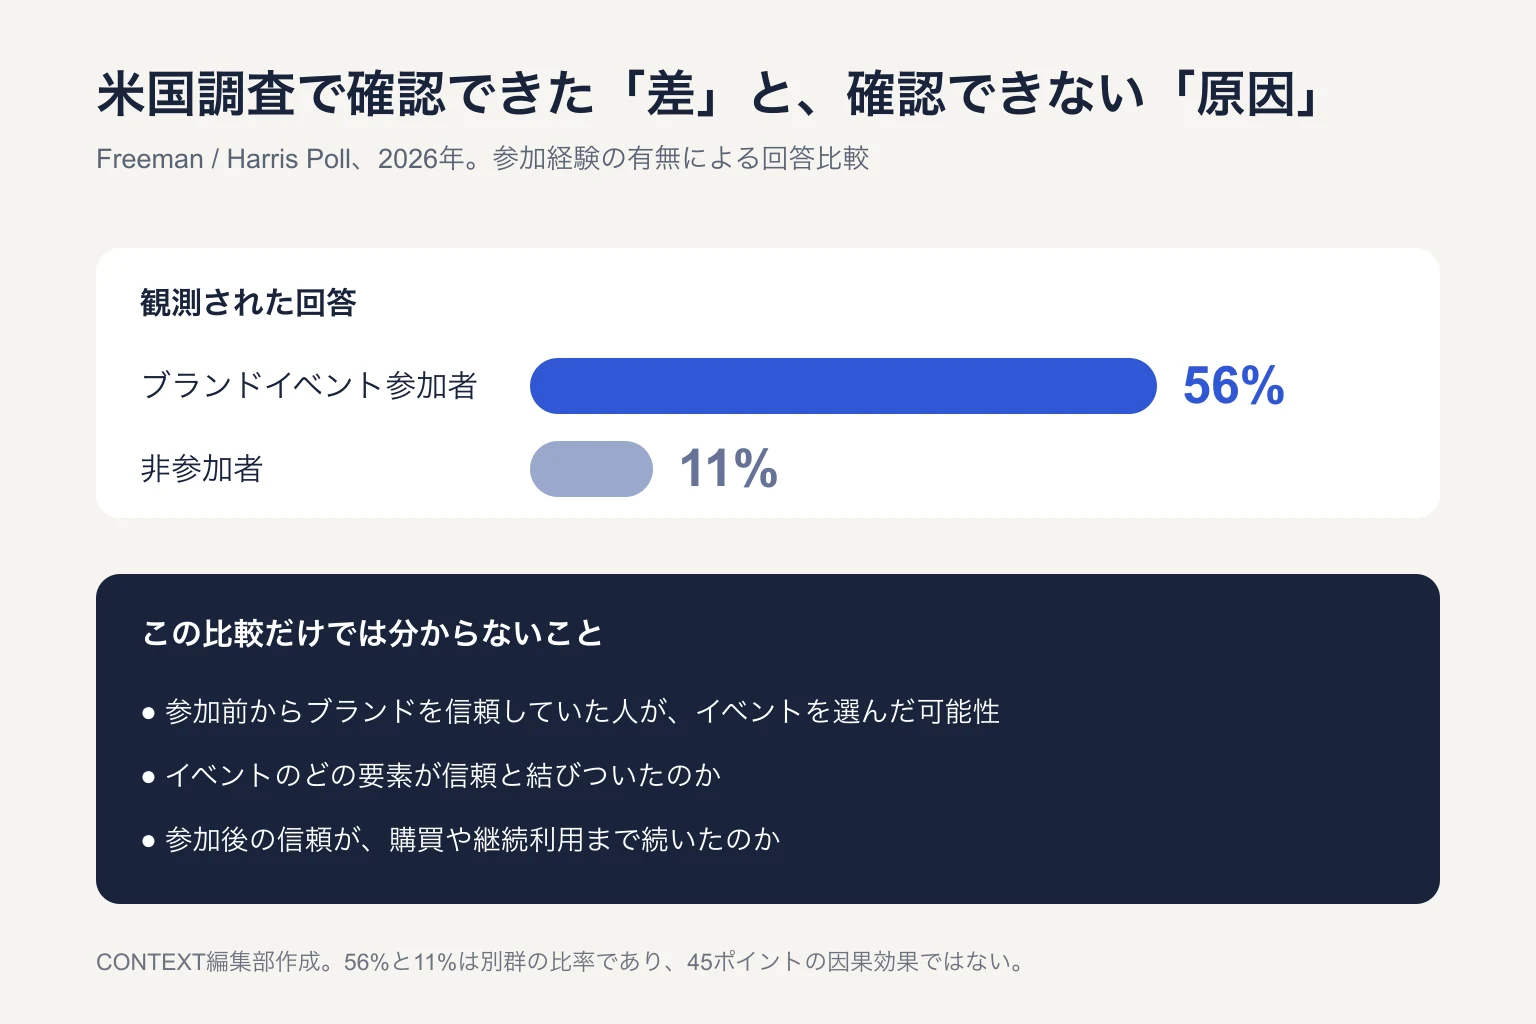
ブランドのイベントに最近参加した米国の消費者は、56%がそのブランドを信頼すると答えた。参加していない人は11%。イベント会社FreemanがHarris Pollと実施し、2026年10月8日に公表した調査では、二つの比率に約5倍、45ポイントの開きがあった1。
AIが作る文章や画像が日常へ入るほど、人と直接会い、製品に触れる場が信頼を取り戻す。数字だけを見れば、そう結論づけたくなる。実際、回答者の67%はAI生成コンテンツによってブランドの主張を信じにくくなったと答えている1。
しかし、56%と11%は、同じ人の参加前後を比べた数字ではない。もともとブランドを信頼していた人ほどイベントへ足を運んだ可能性が残る。「参加者は5倍信頼する」は観測された差であり、「イベントが信頼を5倍にした」という因果効果ではない。
同じ週、日本では博報堂が、訪日客の深いブランド体験と継続購入意向の関係を公表した。差は商品群によって3.5ポイント、2.7ポイント、ほぼ差なしに分かれた3。米国の45ポイントと直接は比べられないが、二つを並べると、ブランド体験は開催の有無だけでなく、誰が参加し、何を体験し、どの行動を測るかで意味が変わることが分かる。
この記事の要点
- 米国調査の56%対11%は参加者と非参加者の差であり、イベントの因果効果を測った実験ではない。
- 日本の訪日客調査では、深いブランド体験と継続購入意向の差が商品群で変わった。食品のように体験がなくても意向が高い商品もある。
- 実務では来場者数だけで終えず、参加前の状態、直後の理解・信頼、30日後の行動、90日後の継続を分けて測る。
- 比較できない数字を大きさで競わせず、「この調査がまだ証明していないこと」を意思決定資料に残す。
「信頼5倍」は、何を比べた数字なのか
Freemanの調査は、米国の消費者2004人、B2Bの意思決定者412人、マーケター506人を対象にした。調査はFreemanが設計・委託し、Harris Pollが実施した。消費者標本の誤差幅は±2.2ポイント、B2Bは±4.7ポイント、マーケターは±4.4ポイントで、回答は無加重である1。
消費者には、直近にブランドイベントへ参加したかを尋ね、参加者と非参加者のブランド信頼を比べた。結果が56%対11%だった。参加者の77%は、イベント後にブランドへの見方が前向きに変わったと答えた。B2Bの参加者では94%が、ライブ体験によって購入判断への確信が増したと答えている1。
この結果から、少なくとも「イベントへ行った人と行かなかった人の回答が大きく違う」とはいえる。AI生成物が増えるなかで、担当者へ質問する、製品を触る、周囲の参加者の反応を見るといった経験が、画面上の説明とは異なる判断材料になるという仮説にも筋が通る。
ただし、調査の発表者は展示会やブランド体験を提供する会社である。調査結果を無効にする理由ではないが、イベント投資を推奨する利害がある。6月に公表した別のマーケター調査でも、72%がブランドの主張と顧客の信念の間に「belief gap」があると答え、73%が体験型マーケティングへの支出を増やす予定だった2。企業の期待と、実際に起きた顧客行動は分けて読む必要がある。
公開された補足資料は1ページのインフォグラフィックで、全質問文、参加者の募集経路、ブランド別・業界別の集計は示されていない。報告にある67%は「AI生成コンテンツでブランド主張を信じにくくなった」という認識であり、AIを使った企業から離反した実績ではない。同様に94%は確信についての自己申告で、購入率そのものではない。
参加者は、参加前からブランドを信頼していたかもしれない
最大の注意点は自己選択である。ブランドに関心がある、以前に買った、友人から勧められた、会場へ行ける時間と費用がある。こうした条件を持つ人ほどイベントへ参加しやすい。そして同じ条件が、ブランドへの信頼も高くする。参加後の56%には、イベント以前からあった差が含まれうる。
参加者の77%が「見方が前向きに変わった」と答えた結果も、変化の証拠にはなるが、強さは限定される。参加前の回答を保存し、終了後に同じ尺度で測ったわけではなく、本人が後から振り返った認識である。満足した人ほど回答しやすい、主催者への好意から肯定的に答える、といった偏りも除けない。
イベントの中身も一括りにできない。Journal of the Academy of Marketing Scienceに掲載された2024年の研究は、三つのイベントと32の広告を使った四つのフィールド/ラボ実験から、イベントがブランドらしいと受け取られる「典型性」や適合が、ブランド態度と選択に影響すると示した5。単に人を会場へ集めればよいのではなく、「このブランドがこの体験を提供する意味」が理解できることが条件になる。
反対に、信頼は物理イベントだけから生まれるものでもない。価格、弱点、競合との差を透明に示す比較情報、利用者の継続的なサポート、失敗時の説明でも動きうる。前日にCONTEXTで扱った広告を避ける人が44%という調査でも、露出量と信頼は同じではなかった。人がいる場所へ広告やイベントを増やすだけでは、判断材料が増えたことにはならない。
ここから実務で変えるべき問いは、「オンラインとリアルのどちらが強いか」ではない。「誰が、どの状態で参加し、どの体験を経て、何を信じ、どんな行動へ進んだか」である。自社の既存ファンだけが集まったイベントなら満足度が高くても、新しい顧客の不安を減らしたとは限らない。
日本の「継続意向+3.5ポイント」は、同じ物差しではない
博報堂が10月9日に発表した「5カ国インバウンド顧客購買意識調査2026」は、中国、韓国、米国、タイ、インドから日本を訪れた20歳以上を対象にした。2026年3月のオンライン調査で、各国200〜258人を集め、2024年の訪日客数に合わせて全体を加重した。男女・年齢の割り付けはしていない3。
この調査で、工場や産地を訪れる、作り手と会う、工房やワークショップへ参加する、ブランドの世界観を体験する施設へ行く、といった「深い体験」をした人は59.9%だった。アウトドア用品では、体験した人の継続購入意向が、していない人より3.5ポイント高かった。インテリア・家具、伝統工芸、衣類は2.7ポイント高い。一方、菓子・食品は体験の有無にかかわらず意向が高かった3。
これは、ブランド体験の価値が商品によって変わる可能性を示す。素材、製法、修理、使い方を目で見て理解する余地が大きい商品では、現場が判断材料を増やしやすい。味を試しやすく、価格が比較的低く、旅の記憶と結びつきやすい菓子・食品では、体験施設の有無とは別の経路で継続意向が高まるかもしれない。
ただし、この3.5ポイントも因果効果とは断定できない。ブランドへの関心が高い旅行者ほど工場や店舗を訪れた可能性がある。さらに米国調査とは、対象も指標も違う。米国の数字は居住者のブランド信頼、日本の数字は5カ国の訪日経験者の継続購入意向である。45ポイントと3.5ポイントを並べ、「米国のイベントの方が13倍効く」と計算することはできない。
| 比較軸 | Freeman / Harris Poll | 博報堂の訪日客調査 |
|---|---|---|
| 調査地域・対象 | 米国の消費者2004人など | 5カ国の訪日経験者、各国200〜258人 |
| 比較した人 | 直近のイベント参加者と非参加者 | 深いブランド体験ありとなし |
| 主な指標 | ブランドを信頼する割合 | 継続購入意向 |
| 観測差 | 56%対11%、45ポイント | 商品群により+3.5、+2.7、ほぼ差なし |
| 分からないこと | 参加前の信頼、購買・継続 | 体験前の意向、実際の再購入 |
日経リサーチの2026年ブランド戦略サーベイは、約16万人が1000社を評価し、ブランドを認知の広さ、関与の深さ、企業活動への寄与に分けている4。この分け方は、イベント評価にも使える。来場したから信頼した、信頼したから買った、買ったから継続した、と一つの線で短絡せず、段階ごとに別の証拠を置くのである。
日本が米国よりイベント活用で遅れているとも、先行しているとも、この二つの調査からはいえない。訪日客には旅行日程、言語、持ち帰りやすさ、免税、為替が効く。米国のB2Bイベントには稟議、取引額、担当者との対話が効く。移せるのは数値ではなく、体験を分解して測る考え方である。
来場者数から、接触・信頼・行動・継続の四段階へ
イベントのレポートは、来場者数、名刺交換数、SNS投稿数で終わりやすい。これらは接触の規模を示すが、参加者が何を理解し、何を信頼し、何をしたかを示さない。調査のように信頼を測る場合も、販売促進、商談、地域への波及まで一つの効果として束ねず、目的ごとに指標を分ける必要がある。
小規模なブランドでも、測定を四段階に分けられる。第一は接触・参加で、初参加率、既存顧客率、流入経路を記録する。第二は直後の変化で、理解、信頼、検討意向を参加前と同じ質問で測る。第三は行動で、30日以内の問い合わせ、資料利用、購入を追う。第四は継続で、90日後の再訪、再購入、推奨を確認する。
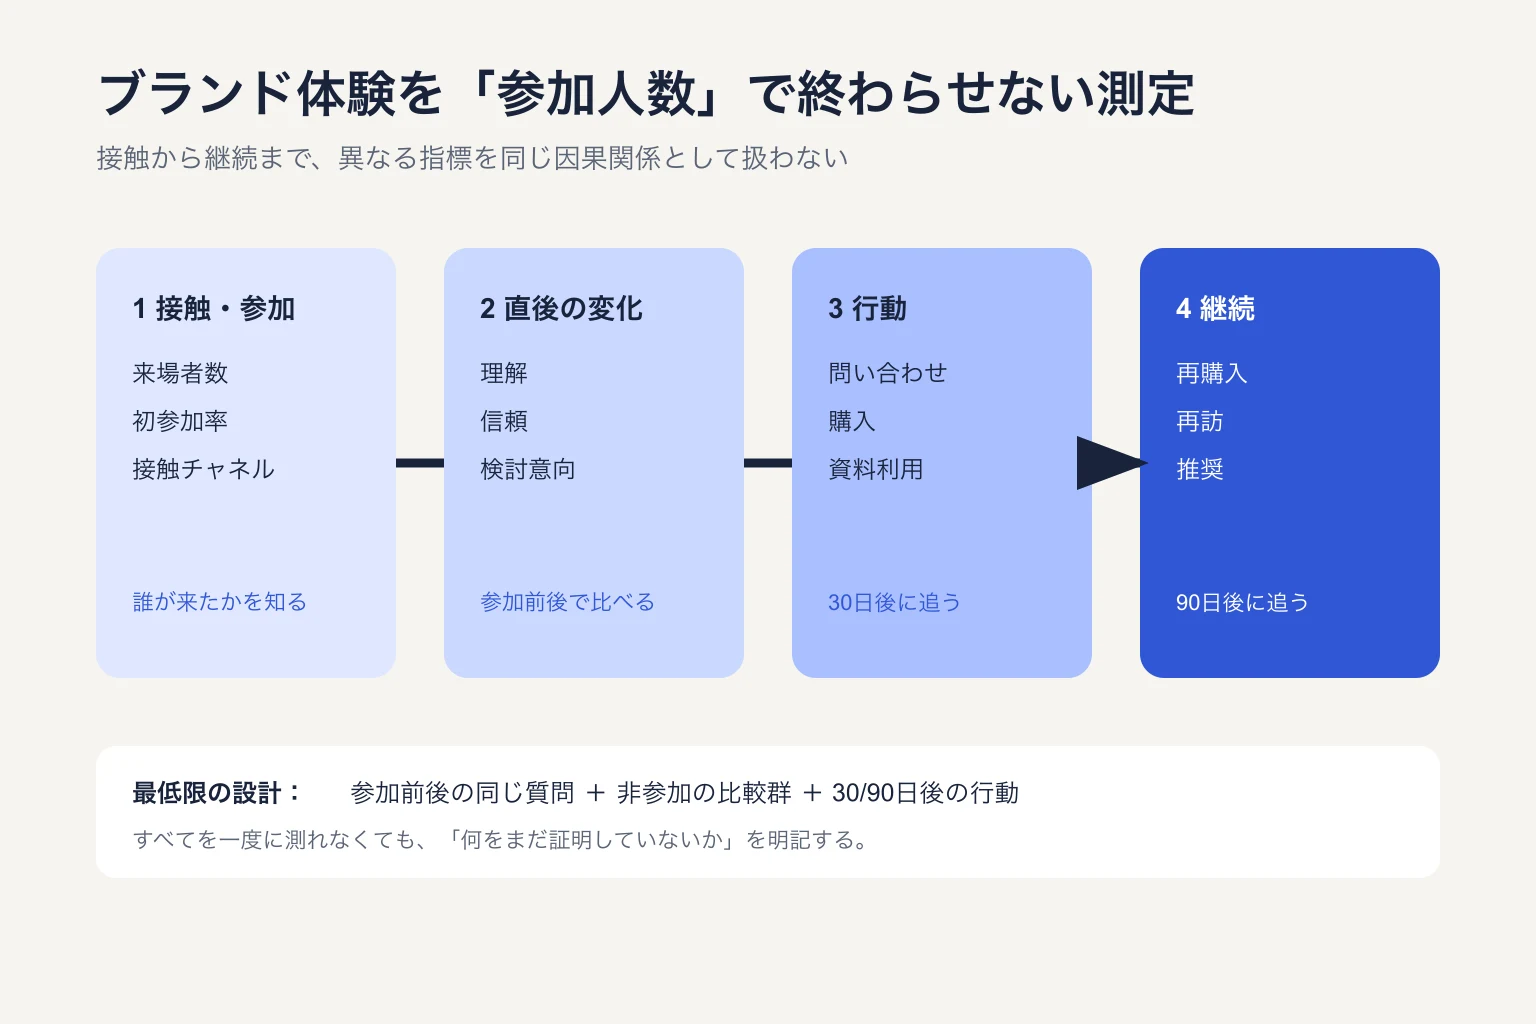
本当に効果を知るなら、参加前後だけでも足りない。イベントへ申し込んだが参加しなかった人、対象条件が近い地域で通常の情報提供だけを受けた人など、比較群を置く。無作為に割り付けられない場合は、既存購入、年齢、関心度、接触回数をそろえて比べ、それでも自己選択が残ると明記する。
費用も同じ段階で考える。華やかな会場費を参加人数で割った「一人当たり接触費」は、最初の指標にすぎない。30日後の有効商談、90日後の再購入、参加しなかった近い顧客との差まで追えば、別の施策と比較できる。既存ファンの関係維持が目的なら、新規顧客獲得と同じKPIを当てない。
これは、ブランドエクイティの四つの要素を、単発の好感度へ縮めない考え方ともつながる。認知、知覚品質、連想、ロイヤルティは同時には動かない。イベントが製品理解を増やしても、価格や流通が壁なら購入は増えない。測定は成功を証明する儀式ではなく、次に直す場所を見つける作業である。
ブランド体験の数字から持ち帰る三つの学び
1. 「5倍」の前に、比べた人と時点を書く
56%対11%は目を引くが、参加者と非参加者の差である。資料へ載せるときは、「米国のイベント参加者」と「非参加者」、「参加後の時点」、「参加前の信頼は未測定」を数字の近くへ書く。まず自社イベントの申込時に、認知、既存利用、信頼を三問だけ測れば、参加前からあった差を少し分けられる。次に確かめる問いは、イベントへ来なかった同程度の関心層と比べても変化が残るかである。
2. 先行指標と結果指標を混ぜない
来場、満足、信頼、問い合わせ、購入、再購入は別の段階である。米国調査の77%は本人が感じた見方の変化、94%は購入判断への確信で、売上実績ではない1。小さく試すなら、一つのイベントで参加前後の信頼、30日後の行動、90日後の継続を同じIDで結ぶ。次に確かめる問いは、直後に上がった気持ちが、どの行動まで残ったかである。
3. 効かなかった商品群から、体験の役割を定める
博報堂調査では、深い体験と継続購入意向の差が商品群で変わった3。体験を増やす前に、顧客が選べない理由を、品質が見えない、使い方が分からない、作り手への不安がある、購入後の支援が見えない、と分ける。その不確実性を現場でしか減らせないとき、イベントへ投資する。次に確かめる問いは、会場でなければ渡せない判断材料が本当にあるかである。
AI生成コンテンツへの不信が、リアルイベントを自動的に正解にするわけではない。人と会う場でも、説明が一方的で、弱点を隠し、その後の対応が追いつかなければ信頼は続かない。海外の「5倍」から日本へ移せるのは、会場の大きさでも投資額でもない。観測した差と証明した因果を分け、体験が顧客のどの判断を変えたのかを時間軸で追う姿勢である。
Sources / 参考資料