「Z世代のコレクターは2025年、美術品に平均34万7460ドルを使った」。Art BaselとUBSが2026年10月8日に公表した調査で、20〜29歳の平均支出が上の世代を大きく上回った。1 日本円へ換算しなくても、若者の消費としては目を引く数字である。
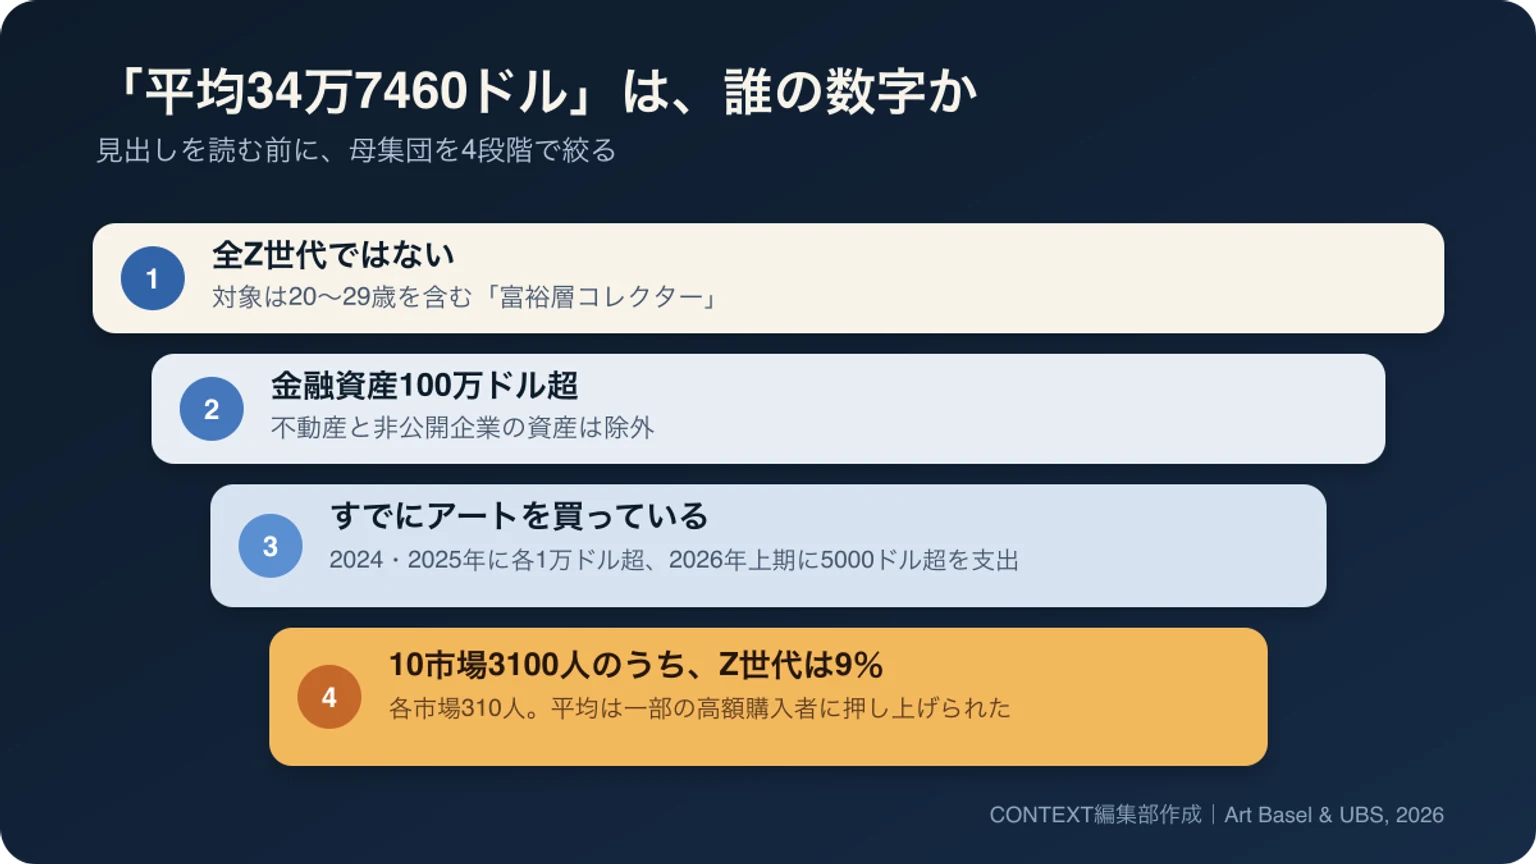
しかし、これはZ世代全体の平均ではない。調査対象は、不動産などを除く金融資産が100万ドルを超え、2024年と2025年にそれぞれ1万ドル超、2026年上期に5000ドル超を美術・装飾品へ使った「富裕層コレクター」である。2 若さより先に、資産と購入実績という条件がある。
それでも、この調査は「特殊な富裕層の話」で閉じない。若い回答者が収集を始めた入口はSNSより家族が多く、購入前には上の世代よりよく調べ、ディーラー、フェア、作家直販を併用していた。日本の文化・ブランド事業者が学べるのは、高額支出そのものではない。若い顧客を年齢やフォロワーだけで捉えず、発見から信頼、購入へ進む条件を設計する視点である。
この記事の要点
- 34万7460ドルは、金融資産100万ドル超で購入実績もある20〜29歳の回答者の平均であり、Z世代一般の支出ではない。
- 収集開始のきっかけはGen Zで家族が約40%、オンラインやSNSは10%。購入前に80%が中程度以上の調査をしていた。
- 日本の2024年美術市場は推計6億9200万ドルで、ギャラリーへの対面訪問が売上の47%。ただし年齢別支出は分からない。
- 実務では「若者比率」より、初回接触、相談、来場、購入、再訪のどこで新しい入口が開いたかを測る。
平均34万7460ドルが示すのは、Z世代全体ではない
調査はArts Economicsが2026年半ばに実施し、米国、日本、英国、中国本土、香港、シンガポール、ブラジル、フランス、ドイツ、スイスの10市場から3100人、各市場310人を集めた。富裕層は、不動産と非公開企業の資産を除く世帯の投資可能金融資産が100万ドルを超える人と定義された。2
さらに、回答者はすでにアート市場へ参加している。2024年と2025年には各1万ドル超、2026年上期には5000ドル超を美術品や装飾品へ支出していなければならない。Gen Zは20〜29歳と定義され、標本の9%だった。およそ280人の既存購入者から得た結果を、世界の20代全体へ広げることはできない。
この条件のもとで、2025年の美術品への平均支出は全体12万4265ドル、Gen Z 34万7460ドルとなった。Reutersも、富裕層のGen Zが上の世代より多く使ったと報じた。3 ただし原報告書は、若い回答者の一部にいる高額購入者が平均を押し上げたと注意している。中央値も上の世代より少なくとも50%高かったため、すべてが外れ値というわけではないが、「普通のZ世代が34万ドルを使う」という意味ではない。
支出の分布を見ると、見出しとの距離がさらに分かる。2026年上期は全回答者の77%が5万ドル未満、84%が10万ドル未満だった。一方、100万ドル超を使った割合は全体3%に対し、Gen Zでは13%だった。2 若い富裕層の一部で大きな購入が起き、その厚い右端が平均を引き上げた構図である。
なお、前年の報告と単純に増減を比べることもできない。報告書は、調査対象の市場や回答者構成が年によって変わり、同じ人を追った調査ではないと明記する。2 34万7460ドルは、2025年の対象者について読める数字であり、「Z世代の支出が前年から何倍になった」という時系列の証拠ではない。
これは消費者調査全般に通じる。CONTEXTで紹介した高校生の「推し」調査でも、回答者の集め方と設問が、若者全体へ一般化できる範囲を決める。世代名は目を引くが、実務で必要なのは「誰が回答できたか」である。
若い買い手の入口は、SNSより家族と現場だった
富裕層Gen Zの高い支出を「デジタルネイティブだから」と説明すると、調査が示した経路を取り逃がす。収集を始めたきっかけは、全体では家族が28%、Gen Zでは約40%だった。オンラインやソーシャルメディアを入口にした割合は全体13%、Gen Zでは10%にとどまる。2
家族の影響は、単に趣味を教わったという話ではない。回答者全体の72%は作品を相続した経験があり、Gen Zでは資産の主な形成源を家族関連とした割合が37%だった。全体では15%である。2 若い回答者の支出には、本人の感性だけでなく、資産移転、家庭内の知識、作品との早い接触が重なる。
一方で、若い回答者は受け身ではない。購入前に中程度または大量の調査をした割合は全体72%、Gen Z 80%だった。調査や助言にアプリ・AIを使う割合はGen Z 23%、Instagramは22%、Xは23%だった。2 デジタルは入口のすべてではなく、候補を調べ、比較し、専門家の見方を補う工程に入っている。
購入経路も一つではない。回答者の87%がディーラーから、69%が作家から直接、62%がアートフェアで作品を買っていた。2 これらは排他的な選択肢ではなく、同じ人が複数を使う。SNSで見つけた作品をフェアで見て、ギャラリーへ相談し、次は作家から直接買うという移動がありうる。
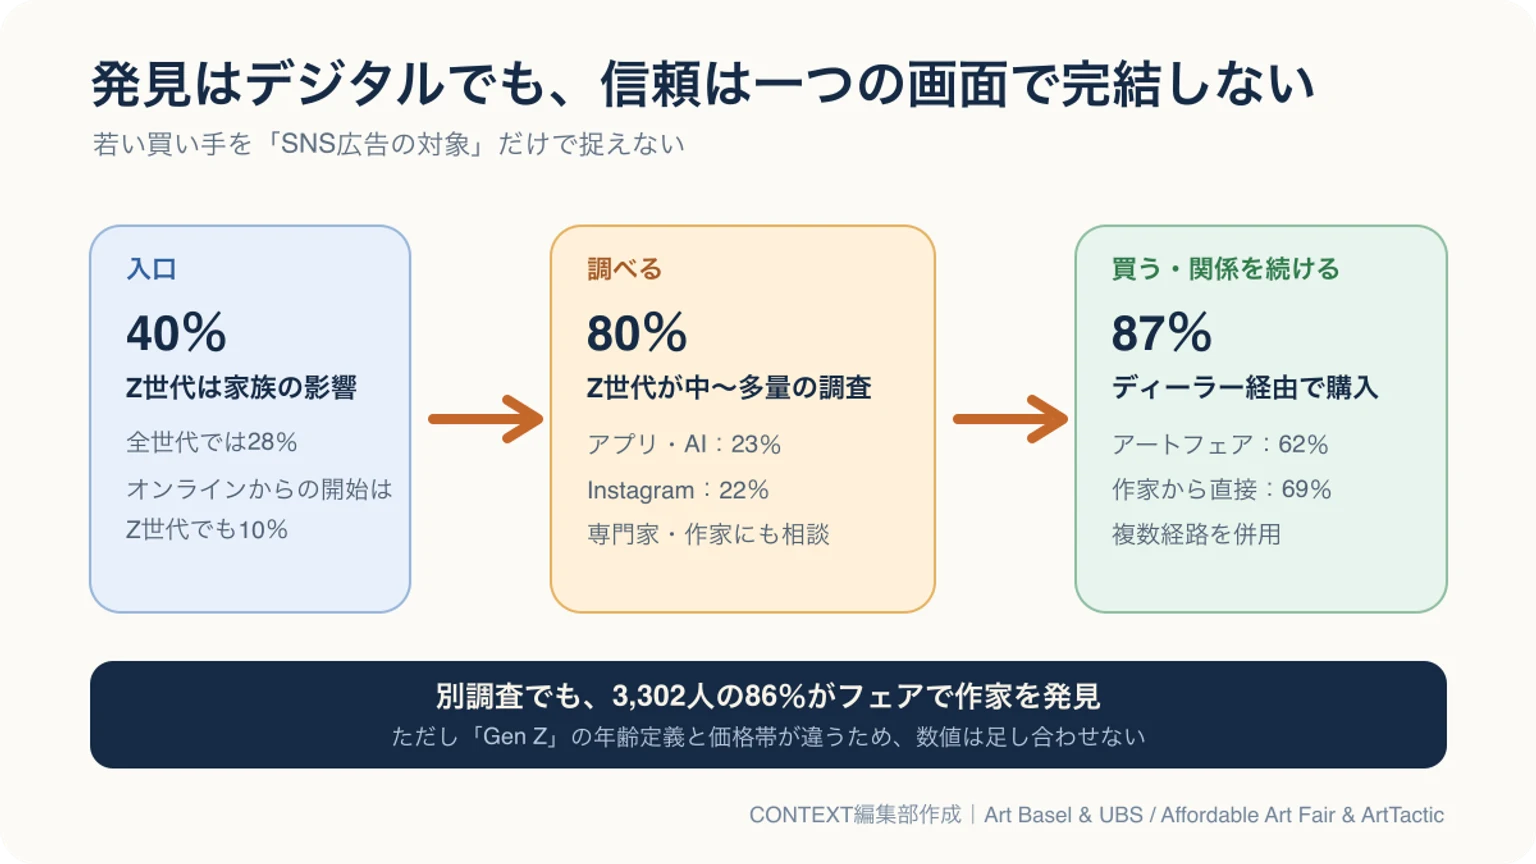
価格帯の異なる別調査も、現場の役割を補強する。Affordable Art FairとArtTacticが、主に1作品5000ドル未満を買う3302人へ尋ねたところ、86%がアートフェアで作家を発見し、69%がギャラリー、36%がソーシャルメディアを挙げた。6 若い購入者ほどSNSとオンライン購入の影響は強いが、239ギャラリーのうちGen Zを顧客の多数派としたのは13%だった。
二つの調査の数字は足し合わせられない。Affordable Art Fair調査はGen Zを35歳未満とし、Art Basel調査の20〜29歳と違う。価格帯も標本も異なる。それでも共通しているのは、若い顧客をSNS広告の対象だけとして捉えると、家族、学習、専門家、作品を実際に見る場を落とすことである。
日本では、若者の支出額より市場の入口を測る
日本を米国と比べて「若者のアート購入が遅れている」と結論づける材料はない。Art Basel / UBS調査には日本の富裕層310人が含まれるが、日本だけのGen Z支出額は公表されていない。文化庁の日本市場調査も、年齢別の購入額を推計していない。45
分かるのは、市場の規模と購入経路である。文化庁とArts Economicsによる「The Japanese Art Market 2025」では、2024年の日本市場は6億9200万ドル、1031億800万円と推計された。世界市場が前年比12%減る中で、日本は約2%増えた。5 ただし、作家からの直接購入、オンラインプラットフォーム、百貨店の一部は含まれず、市場全体を完全に捉えた数字ではない。
売上の71%はディーラー・ギャラリー経由で、取引件数の93%は5万ドル未満だった。オークションでも98%のロットが5万ドル未満である。ギャラリー売上の経路は、対面訪問47%、アートフェア19%、オンラインギャラリー16%だった。5 高額富裕層だけでなく、相対的に小さい取引と対面接点の積み重ねが市場を構成している。
| 比較軸 | Art Basel / UBS | 日本市場調査 | AAF / ArtTactic |
|---|---|---|---|
| 対象 | 金融資産100万ドル超、購入実績あり | ギャラリー、ディーラー、オークション | 主に5000ドル未満を買う購入者とギャラリー |
| 期間 | 2024年〜2026年上期 | 2024年の市場 | 2025年末〜2026年初頭 |
| 世代 | Gen Zは20〜29歳 | 年齢別推計なし | Gen Zは35歳未満 |
| 分かること | 富裕層の支出、入口、調査、購入経路 | 日本の規模、価格帯、流通 | 手頃な価格帯の発見・販売経路 |
| 分からないこと | Z世代一般の支出 | 日本の若者の支出 | 高額市場との直接比較 |
この違いを踏まえると、日本で追うべき最初の指標は「米国と同じ額を使う若者が何人いるか」ではない。初めてギャラリーへ来た人、家族や友人と来た人、説明会やワークショップから相談へ進んだ人、オンラインで知って実物を見た人、最初の購入後に再訪した人である。市場規模の違いを超えて、入口の設計は比較できる。
コンテンツ消費でも、接触人数だけで価値は決まらない。CONTEXTが整理したコンテンツ支出とリーチの関係と同じく、広い認知、深い関与、支出は別の段階である。若いフォロワーが増えたことを、顧客が増えたことと同じにしない方がよい。
「若い市場」を誤読しない、三つの学び
1. 世代名の前に、資産と参加条件を書く
34万7460ドルという数字の前提は、金融資産100万ドル超、既存の購入実績、10市場3100人、Gen Zは9%という条件である。2 顧客調査を読むときは、年齢だけでなく、所得・資産、既存顧客か新規顧客か、購入条件、募集経路を一行で書く。自社の月次会議でも「20代の購入額」ではなく「会員登録済みで、過去1年に購入した20代」のように母集団を添える。次に確かめる問いは、数字から外れた人がどこで参加できなくなったかである。
2. 発見と購入の間に、信頼の工程を置く
Gen Zの収集開始は家族が約40%で、購入前に80%が中程度以上の調査をしていた。実際の購入はディーラー、フェア、作家直販へ分かれる。2 SNSの閲覧数だけを増やすのではなく、一つの企画で「知る」「質問する」「実物を見る」「小さく買う」「再訪する」を分けて設計する。まず四週間、投稿から予約、来場、相談、購入までの離脱を記録する。次に確かめる問いは、興味が購入へ変わる直前に、誰の説明やどんな体験が必要だったかである。
3. 若者比率ではなく、入口が広がったかを測る
日本市場では、ギャラリーへの対面訪問が売上の47%、オンラインギャラリーが16%、フェアが19%だった。5 若い顧客を増やす施策でも、目標を「来場者の30%を20代にする」だけにすると、既存客の家族が入ったのか、初めて文化施設へ来た人が入ったのかが分からない。初回来場、同伴者、相談、低価格作品の購入、再訪を別々に測る。次に確かめる問いは、これまで市場にいなかった人が、どの入口から継続的な関係へ進んだかである。
富裕層Gen Zの高額支出は、未来の若者市場をそのまま予言しない。むしろ、世代名だけでは購買を説明できないことを示す。資産、家族、文化への接触、調査、専門家、対面体験が重なって、初めて支出が生まれる。日本で移せるのは金額ではない。若い人を広告の対象として数える前に、知識と信頼へ入れる経路を増やし、その先の行動を測ることである。
資料確認日:2026年10月10日。Xの当該調査に関する再現可能な原投稿URLと反応量は確認できず、X上の話題性は根拠にしていない。各調査は母集団、世代定義、価格帯が異なり、数値を直接順位化していない。
Sources
[1] The Art Basel and UBS Survey of Global Collecting in 2026 — Art Basel / UBS / Arts Economics, 2026年10月8日
[2] The Art Basel and UBS Survey of Global Collecting in 2026: Full Report — Art Basel / UBS / Arts Economics, 2026年10月8日
[3] Wealthy Gen Z collectors spend more on art than older buyers, report shows — Reuters / Yahoo Finance, 2026年10月8日
[4] 我が国のアート市場に関する調査分析 — 文化庁, 2026年2月26日
[5] The Japanese Art Market 2025 — 文化庁 / Arts Economics, 2026年2月26日
[6] The Art Market 2026: Gallery and Consumer Perspectives — Affordable Art Fair / ArtTactic, 2026年
Sources / 参考資料
Art Basel / UBS / Arts Economics:2 The Art Basel and UBS Survey of Global Collecting in 2026: Full Report
Reuters / Yahoo Finance:3 Wealthy Gen Z collectors spend more on art than older buyers, report shows
文化庁:4 我が国のアート市場に関する調査分析
文化庁 / Arts Economics:5 The Japanese Art Market 2025
Affordable Art Fair / ArtTactic:6 The Art Market 2026: Gallery and Consumer Perspectives