架空の食品会社が、新しい工場の建設を発表する。広報は地域や取材者へ事業の狙いを説明したい。IRは投資額と業績への影響を聞かれる。採用担当は新しい仕事と勤務地を伝えたい。従業員は自分の担当や異動がどうなるかを知りたい。
四つの部署が同じ発表文を配れば、説明はそろうだろうか。投資家に必要な数字だけでは、従業員の疑問へ答えられない。採用ページに将来像だけを書けば、地域への影響が抜ける。逆に、相手別に作るだけでは、稼働時期や採用人数の表現が食い違う。
コーポレートコミュニケーションとは何か。本稿では、会社が社内外の相手へ何を伝え、何を聞き、その結果をどの判断へ戻すかを、部門をまたいで管理する仕事と置く。全員の文面を同じにするのではない。決定済みの事実を共通にし、相手の問いに合わせて説明を変える。
以下では、新工場の架空例を一つの発表として追う。広報、IR、採用、社内発信の役割を分け、共通にする情報、公開できる範囲、担当、反応の戻し先を一枚へ置く。会社の規模や上場の有無で必要な体制は変わるため、共通の組織図は決めない。
コーポレートコミュニケーションは、会社の事実と相手の問いをつなぐ仕事
van Rielは1992年の論文で、コーポレートコミュニケーションを、意図して行う社内外の発信を互いに調整する管理手段として説明した。[1] 調査対象は欧米の銀行21行と保険会社20社であり、その組織形態を今の全企業へ当てはめるものではない。一方、発信が複数部署へ分かれる問題は今も理解の手掛かりになる。
同じ論文では、部門名だけから責任を判断できないとも述べている。広報、コミュニケーション、渉外など名前が違っても似た仕事を持つ会社がある。反対に、同じ名称でも担当範囲は違う。名称を統一する前に、誰がどの相手の判断を助け、どの事実を管理するかを書く。
発信だけで仕事を終えない。GRI 2-29は、関係者の種類、対話の目的、意味のある関与を説明するよう求める。意味のある関与は双方向で継続的であり、多くの場合は意思決定の前に行うとしている。[2] これはサステナビリティ報告の基準だが、誰の声をいつ聞き、判断へどう反映したかを見る視点は使える。
つまり、会社が言いたいことを各媒体へ配るだけでは足りない。顧客、従業員、投資家、採用候補者、取引先、地域など、会社の活動で判断が変わる人を見つける。その人が知る必要のある事実と、会社が聞く必要のある疑問を両方置く。
会社の理念も共通の言葉になる。ただし、パーパス・ミッション・ビジョン・バリューの役割を掲げるだけでは、工場の場所、投資、雇用、環境への影響は説明できない。理念と個別の決定をつなぐ根拠が要る。
コーポレートコミュニケーションは、広報部が他部署の原稿を直す工程ではない。経営や事業が決めた内容を確かめ、相手別の説明へ変え、理解されなかった点や新しい懸念を次の判断へ戻す。発信の前と後にまたがる経営の仕事である。
広報・IR・採用・社内発信は、相手と助ける判断が違う
四つの機能は重なるが、同じではない。誰に向け、どの判断を助け、何を守るかで分けると、担当の抜けと重複が見える。
| 機能 | 主な相手 | 助ける判断 | 固有の注意 |
|---|---|---|---|
| 広報・PR | メディア、顧客、地域、社会 | 会社の行動をどう理解し、関わるか | 第三者の評価や質問を会社が決められない |
| IR | 株主、投資家、アナリスト | 投資価値とリスクをどう見るか | 重要な未公表情報と公平な開示 |
| 採用発信 | 応募者、候補者、紹介者 | 応募し、入社し、働き続けるか | 決定済みの仕事や条件と将来像を分ける |
| 社内発信 | 従業員、管理職、労働者代表 | 何を理解し、相談し、実行するか | 業務への影響と質問経路を具体化する |
CIPRはPRを、組織と関係者の間に良好な関係と相互理解をつくり、保つための計画的で継続的な取り組みと定義する。実務にはメディア対応だけでなく、関係者対応、危機・課題管理も含む。[3] 広報を掲載件数だけで捉えると、この関係づくりが抜ける。
IRには別の条件がある。金融庁のガイドラインが対象とする重要情報は、上場会社等の運営、業務または財産に関する未公表の情報で、投資判断に重要な影響を及ぼすものだ。制度は公平な情報開示を確保するために設けられている。[4] すべての会社や情報に同じ規定がかかるわけではない。個別案件の適用は、事実関係に応じて法務や専門家へ確認する必要がある。
採用発信は、会社の将来像を働く人の選択へ置き換える。新工場なら、どんな仕事が生まれるか、勤務地や採用時期は決まったか、研修や安全を誰が担うかが問われる。未決定の人数や制度を魅力的な約束へ変えず、決定事項、検討中、募集開始後に示す条件を分ける。
社内発信は、社外資料の転載ではない。従業員は、担当、顧客への回答、異動、働く場所、相談先を知る必要がある。公表前に伝えられない情報があっても、誰がいつ説明し、質問をどこへ集めるかは決められる。必要に応じて人事、法務、労働者代表などと確認する。
同じ工場計画でも、四つの文面は違ってよい。変えてはいけないのは、稼働時期、場所、決定済みの投資、雇用方針など同じ事実の扱いである。相手の問いに答える詳しさは変え、事実そのものを都合よく作り替えない。
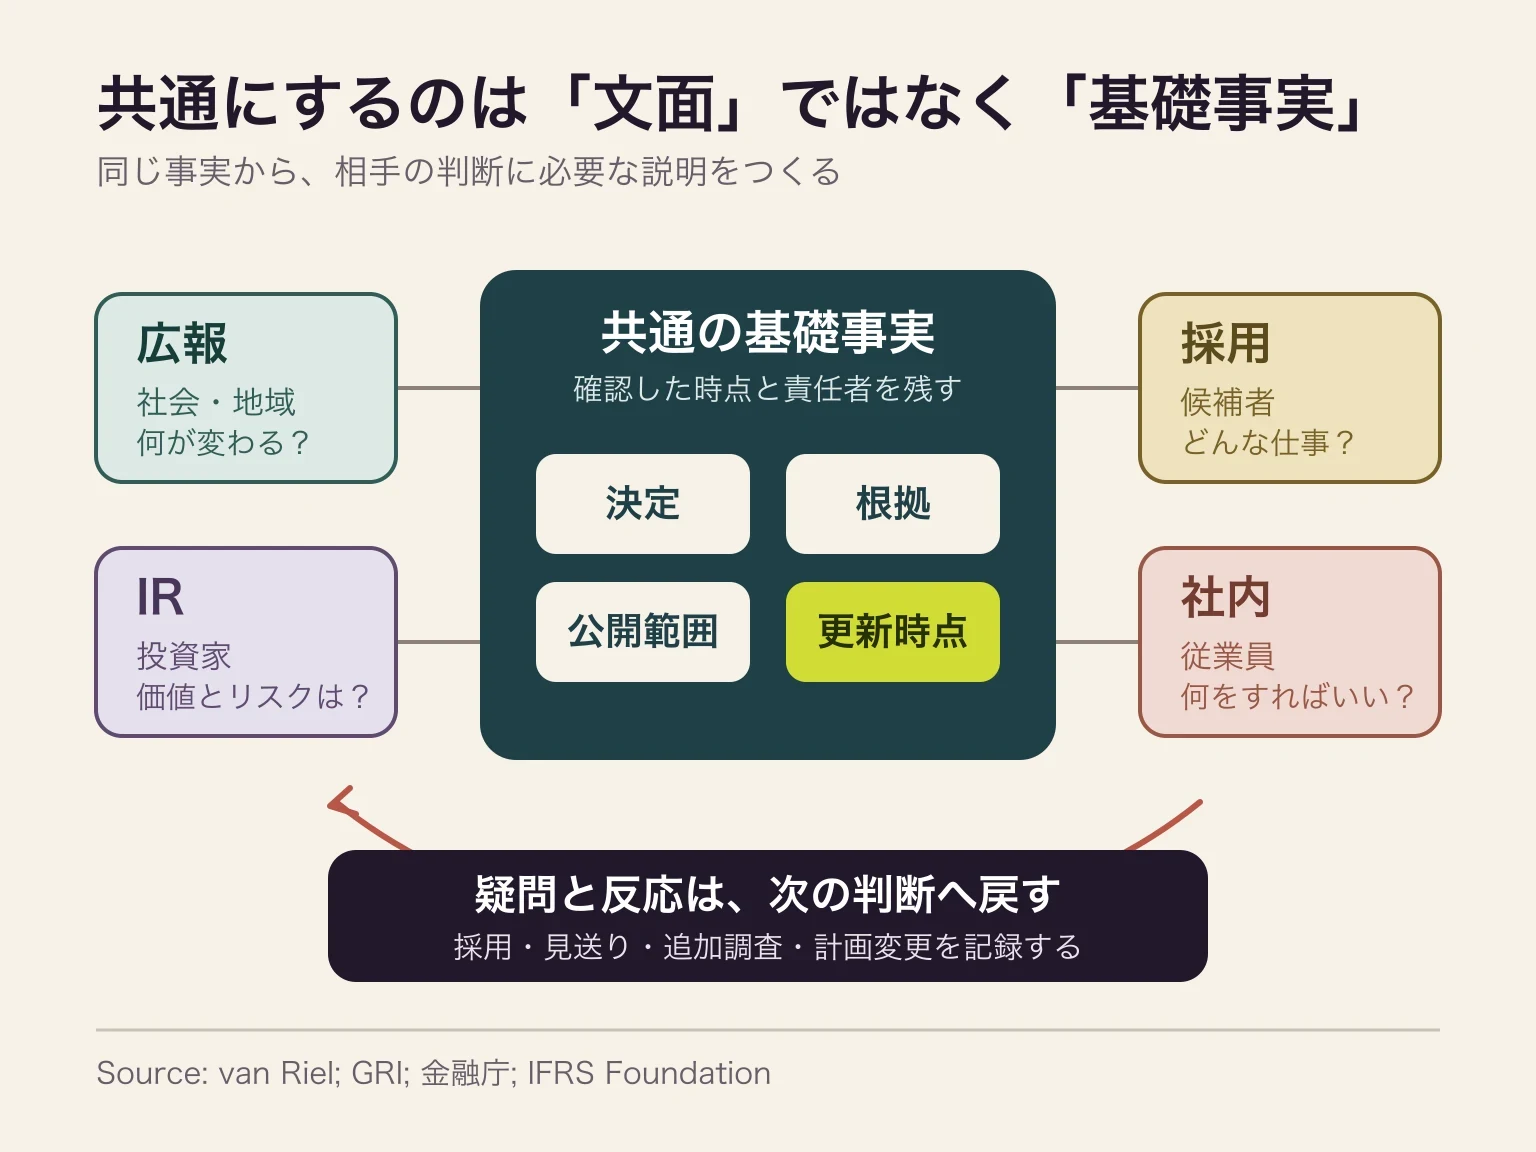
図の中心は承認を集中させる部門ではない。事実を持つ事業担当、公開可否を判断する担当、相手を知る各部門が更新する共通の記録である。周囲から戻った疑問によって根拠が足りないと分かれば、説明を増やすだけでなく、計画そのものを再確認する。
そろえるのは文面ではなく、事実・公開範囲・更新時点
連携の最小単位は、分厚いブランドブックではなく、一つの案件につき一枚の共通シートでよい。新工場なら、発表資料を作る前に、決定済みの事実と未決定事項を同じ場所へ置く。
- 決定:何が正式に決まり、誰が決めたか。
- 根拠:計画書、契約、会議記録、調査など、どこで確かめられるか。
- 公開範囲:公表済み、発表日に公開、限られた相手のみ、未公開のどれか。
- 更新時点:いつ確認した事実で、次に何が決まる予定か。
- 相手の問い:メディア、投資家、候補者、従業員などが何を判断するか。
- 担当:事実、公開可否、説明、問い合わせ、修正を誰が受け持つか。
- 反応の戻し先:疑問、誤解、懸念、提案を誰が次の判断へ持ち帰るか。
一枚を一人の承認者へ送って終えない。事業担当は事実を更新し、IRや法務は公開範囲を確かめ、各発信担当は相手の問いを足す。経営は、会社として答えるべき問いと、まだ答えられない理由を決める。修正履歴を残せば、古い数字が別資料へ残るのを見つけやすい。
統合は、強い中央統制と同じではない。Christensen、Firat、Torpは、発信を厳しく一つへ寄せると、組織が持つ多様性が失われ、市場の変化へ対応しにくくなる可能性を論じた。[5] 一つの理論的な論文であり、特定の組織図の優劣を証明したものではない。共通ルールと現場の判断を分ける注意として読む。
IFRS Foundationの統合報告フレームワークも、部門横断の知識とデータをつなぎ、一貫した報告を作る考え方を示す。主要な関係者の正当なニーズを理解し、考慮し、対応することを重視する。[6] 主な対象は統合報告であり、日々の社内外発信の規格ではない。ここでは、情報をつなぐ目的が文面統一ではなく判断にある点を借りる。
会社名と商品名の使い分けも案件ごとに変わる。コーポレートブランドと商品ブランドの違いで整理したように、会社の信用をどこまで商品へ渡すかは一律でない。共通シートに、今回どの名前で責任を示すかも書く。
共有範囲を広げるほどよいとも限らない。未公表の重要情報、個人情報、契約上の秘密、従業員の個別事情は、それぞれ扱える人が違う。情報を持つ人を増やすのではなく、何が存在し、誰が公開可否を判断し、いつ再確認するかを見えるようにする。
一つの発表を、発表前・当日・発表後までつなぐ
共通シートは、完成したプレスリリースから作らない。経営会議で工場計画の方向が決まり、まだ公開できない時点から始める。社名や数字を広く共有できなくても、必要な確認、発表条件、関係する相手、責任者は先に洗い出せる。
| 時点 | 決めること | 残すもの |
|---|---|---|
| 発表前 | 事実の持ち主、公開条件、相手別の疑問、説明順、問い合わせ先 | 未決定事項と次の確認日 |
| 発表当日 | 資料の公開順、社内説明、問い合わせの振り分け、誤りの修正責任 | 質問、届かなかった相手、表現の食い違い |
| 発表後 | 追加説明、計画への反映、進捗の更新、約束できなかった事項 | 理解と行動の変化、未解決の疑問 |
発表前には、相手別の驚きを想像する。従業員が報道で初めて異動の可能性を知る、地域が交通や環境への影響を聞けない、投資家が既出の計画との違いを判断できないなら、資料の順番か説明の場が足りない。すべてへ同時に詳しく話せない場合は、その理由と次の説明時点を決める。
発表当日は、一つの窓口へ質問を集めるだけでなく、分類する。「投資」「雇用」「業務」「地域」「顧客」「取引」のように分け、事実で答えられるか、判断が必要か、個別対応かを記録する。同じ質問が複数の窓口に来たら、回答の違いを確認する。
発表後は、掲載数や説明会の参加者数だけを報告しない。候補者が勤務地を誤解していないか、従業員が顧客へ同じ事実を説明できるか、投資家が従来計画との差を理解できたかを見る。地域から新しい懸念が出たなら、広報の回答課題ではなく、事業計画で検討する必要があるかを判断する。
誤りがあれば、正しい文面だけを上書きしない。どの資料に古い情報が残り、誰が受け取り、判断へ影響した可能性があるかを確かめる。修正した日時と内容を残し、必要な相手へ届いたかを見る。
GRI 2-29は、関係者の声をどう記録し、意思決定へ組み込み、その声が判断へどう影響したかを相手へ伝える視点も挙げる。[2] すべての要望を採用するという意味ではない。採用した、見送った、追加調査した、別案へ変えたを理由とともに返す。
答えられなかった問いも資産になる。答えがないのか、未決定なのか、公開できないのか、担当が分からないのかを分ける。次回の経営会議や事業確認へ持ち込む担当と日付を置けば、発表後の反応が個人の受信箱で消えない。
役割分担は肩書だけでなく、決める、確かめる、書く、答える、直すで置く。技術広報の運営体制でも、専門家、広報、編集者の確認を分けた。同じ考え方を、経営、事業、IR、人事、社内発信まで広げる。
発信本数ではなく、理解・行動・経営への反映を測る
AMECの統合評価フレームワークは、発信物、受け手の理解、態度や行動、組織への影響を分ける。組織の目標に結び付く成果を先に定め、具体的で測定可能な目標を置くよう勧めている。[7] PR向けの枠組みだが、複数部門の成果を記事本数や閲覧数だけで足し合わせないために使える。
| 段階 | 見る例 | 限界 |
|---|---|---|
| 発信物 | 公開資料、社内説明会、採用ページ、問い合わせ回答が予定どおり届いたか | 出したことだけでは理解や行動は分からない |
| 受け取り | 要点の理解、誤解、追加質問、関心、検討への移行 | 理解が直ちに行動へ変わるとは限らない |
| 態度・行動 | 信頼、応募、継続、協力、投資判断に必要な情報の評価 | 発信以外の条件も影響する |
| 組織への影響 | 事業目標、リスク低下、関係の改善、意思決定の変更 | 単独の発信だけに原因を帰属しない |
部門ごとの指標は残す。広報なら重要な問いへ答えられたか、IRなら情報の公平性と理解、採用なら条件理解と応募後のずれ、社内なら従業員が取る行動と質問解決を見る。その上で、同じ案件の目的へどう寄与したかを並べる。全部を一つの総合点へ潰さない。
測定期間も同じにしない。発表当日の到達はすぐ見られるが、応募、定着、取引、信頼は時間がかかる。短期の理解と長期の行動を一つの締切で評価すると、早く出る数字だけが重くなる。次の判断に間に合う時点を段階ごとに置く。
成果が変わっても、発信だけを原因と決めない。工場計画なら、地域の景気、採用市場、商品需要、別の発表も影響する。発信前の基準、比較できる相手、同時に起きた変化を残し、確認できた範囲だけを報告する。
- 次の重要発表を一つ選び、決定済みの事実と未決定事項を分ける。
- 広報、IR、採用、社内発信が助ける相手の判断を一つずつ書く。
- 公開範囲、説明日、事実の責任者、回答の責任者を置く。
- 発表後の疑問を分類し、次の判断へ戻す担当と日付を決める。
- 発信物、理解、態度・行動、組織への影響を別々に確かめる。
コーポレートコミュニケーションは、四つの部門を一つにまとめる名称ではない。同じ会社の決定と根拠を共通の基礎事実にし、相手に必要な説明へ変え、戻ってきた疑問を次の経営判断へつなぐ仕事である。
最初に変えるのは組織図ではなく、次の発表で使う一枚だ。誰が、どの事実を持ち、誰に、何を判断してもらい、何を聞き、いつ見直すかを書く。文面の違いを消すより、事実の食い違いと届かなかった問いを見つける方が、四つの仕事をつなげられる。
Sources / 参考資料
2. Global Reporting Initiative:GRI 2: General Disclosures 2021 — Disclosure 2-29 Approach to stakeholder engagement
3. Chartered Institute of Public Relations:What is PR?
4. 金融庁:金融商品取引法第27条の36の規定に関する留意事項について(フェア・ディスクロージャー・ルールガイドライン)
5. Copenhagen Business School Research Portal / European Journal of Marketing:The Organisation of Integrated Communications: Toward Flexible Integration
6. IFRS Foundation:Integrated Reporting Framework
7. International Association for Measurement and Evaluation of Communication:Planning with the AMEC Integrated Evaluation Framework