動画を配信し、企業案件を受け、会員向けコンテンツを売り、イベントも開く。こうした働き方を一言で「クリエイター」と呼べても、融資や公的調達の申請書では、何を主業とする事業なのかを一つの分類へ置き換えなければならない。
米国中小企業庁(SBA)は2026年10月15日、適格なクリエイター事業がSBA制度を利用するとき、NAICS 5121「映画・映像産業」から主たる活動に合う6桁コードを選ぶよう案内した。1 NAICSは北米産業分類システムで、企業や事業所を主な経済活動ごとに分ける共通コードである。
ただし、これは「クリエイターなら融資を受けられる」という発表ではない。SBA自身、要件を満たすクリエイター事業は以前から支援対象だったと説明する。変わったのは、複数の活動を持つ事業者が制度へ入るときの分類の入口である。
この記事では、発表が掲げた「2700万」の定義、コードの先に残る融資・調達要件、日本の分類と創業支援との違いを整理する。海外で新しい職業が「認められた」というニュースを、自分の事業説明へどう翻訳するかが焦点である。
この記事の要点
- SBAは適格なクリエイター事業にNAICS 5121を案内したが、融資や契約を自動承認するものではない。
- 「2700万」は事業者の登記数ではなく、16〜54歳で現金または現物報酬を得たクリエイターの推計で、趣味層も含む。
- 実務で必要なのは肩書きではなく、主業、売上構成、制度資格、返済能力や契約要件を順に説明することだ。
変わったのは「小企業か」ではなく、分類の入口
SBAの案内は映画制作者、動画プロデューサー、ポッドキャスター、配信者、ゲーマー、デジタルパブリッシャー、ソーシャルメディア事業者、制作会社などを例に挙げる。そのうえで、主たる活動がオリジナルの映像・音声コンテンツの制作・配信に当たる事業は、NAICS 5121から最も近い6桁コードを探すよう示した。1
分類の基準になるのは「主たる活動」である。たとえば同じ動画配信者でも、広告収入が中心なのか、企業向け制作を請け負うのか、物販が中心なのかで、事業を最もよく表す分類は変わりうる。SBAの案内は「クリエイター」という新しい一枚のコードを配ったのではなく、既存の映像産業の分類へ入る見取り図を示した。
背景には、SBAが8月に公表した小企業の規模基準を簡素化する規則案がある。2 クリエイター固有の恒久的な例外区分を設ける要望も寄せられているが、2026年10月20日時点では検討中である。発表済みの案内と、まだ確定していない規則変更を混ぜてはいけない。
この区別はニュースの大きさを小さく見せるためではない。分類が曖昧なら、事業者はどの規模基準で判断されるのか、どの支援窓口で説明すべきかが分かりにくい。入口が明確になることには実務上の価値がある。ただし、入口を示すことと、審査を通すことは別である。
「2700万」は、企業の数ではない
SBA発表は米国に「2700万のcreator-led businesses」があると記す。1 数字だけを読むと、2700万社の事業が新たに制度へ登録されたように見える。しかし、リンク先の元資料は2023年にKeller Advisory Groupが実施したオンライン調査であり、数えた対象は企業ではなく人である。3
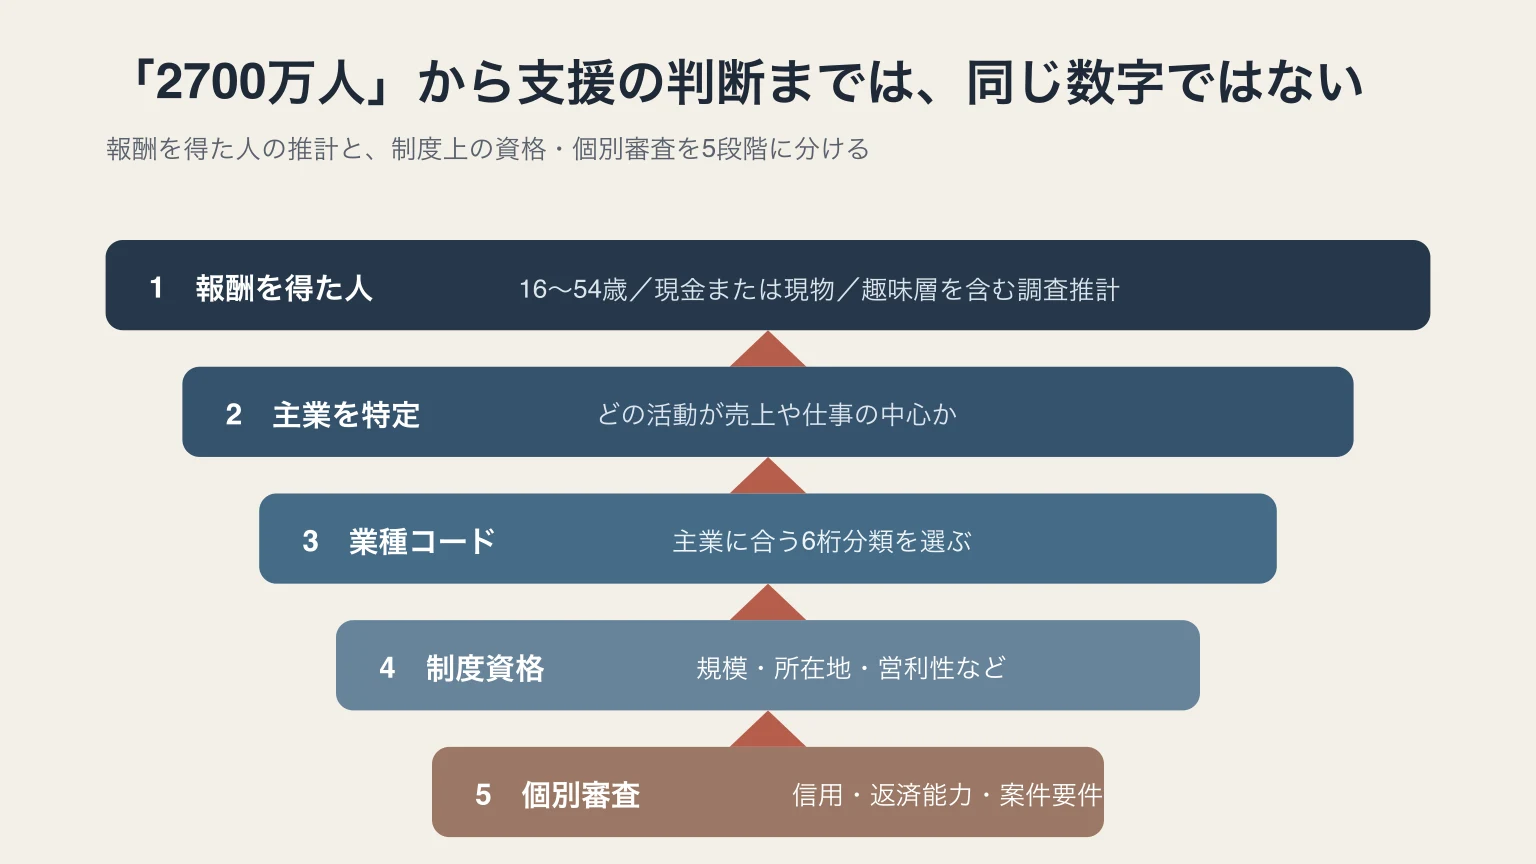
調査は16〜54歳の米国人5,854人をスクリーニングした。①自分をクリエイターまたはインフルエンサーと考え、②過去1年に制作活動から現金、または商品・サービスの報酬を受けた人をクリエイターと定義し、そのうち1,045人へ本調査を行った。2700万は結果を16〜54歳人口へ加重した推計である。
内訳を見ると、フルタイムが44%、パートタイムが32%、趣味として続ける人が24%だった。半数超は年間収入1万ドル未満、3分の1は1,000〜2,000ドルと回答した。3 現物報酬を得た趣味層も、複数人の法人も、同じ「人」の推計には入りうる。
したがって、2700万を「融資対象の企業数」「生活できる専業者数」「登記済みの事業者数」と言い換えることはできない。一方で、少額や副業の段階から報酬を得る人が広く存在し、従来の職業名だけでは制度側が活動を捉えにくい、という背景は読める。見るべき変化は人数の大きさだけでなく、趣味、労働、事業の境界で報酬が発生していることだ。
業種コードは資金の入口だが、審査の答えではない
SBAの代表的な7(a)融資では、申請者は米国内で営む営利の事業で、SBAの小規模要件を満たし、不適格業種に該当せず、妥当な条件でほかの信用を得にくいことが求められる。さらに信用力と、合理的な返済能力を示さなければならない。4 申請はSBAへ直接出すのではなく、参加金融機関を通す。
NAICSコードが決めるのは、主に「どの産業の規模基準で小企業かを見るか」である。連邦調達でも、営利企業であること、独立して所有・運営されていること、全米で支配的でないこと、米国内で事業を行うことなどの条件がある。5 個別の入札では、登録や案件ごとの条件も別に確認する。
- 段階:主業の特定|問われること:何を提供し、どの収入が中心か|SBA案内が助ける範囲:映像・音声制作を軸に5121から探す
- 段階:業種コード|問われること:どの6桁分類が主たる活動に最も近いか|SBA案内が助ける範囲:既存分類への入口を示す
- 段階:制度資格|問われること:所在地、営利性、規模、不適格業種など|残る確認:制度ごとの条件を満たすか
- 段階:個別審査|問われること:信用、返済能力、資金使途、案件要件など|残る確認:金融機関や発注機関の判断
クリエイター側の準備も変わる。「動画を作っています」だけではなく、直近12カ月の売上を広告、企業案件、会費、物販、イベント、制作受託などに分け、どの活動が中心かを説明する。複数のチャンネルを持つこと自体は問題ではない。売上だけでなく、使った時間、契約件数、保有設備も並べれば、主たる活動を選んだ根拠を示しやすい。
これは、ポートフォリオを見せるだけでなく、公開許可や担当範囲を記録する必要があるというクリエイターの実績公開に関する分析ともつながる。作品の魅力と、制度が確認できる事業情報は、同じ活動の別の面である。
日本では、分類と支援を別々に接続する
日本にも映像や出版を扱う分類はある。2023年改定の日本標準産業分類では、中分類41「映像・音声・文字情報制作業」に、映画、ビデオ、テレビ番組、レコード、ラジオ番組、新聞、出版などの制作・配給・発行と付帯サービスを置く。6
日本政策金融公庫も創業者向け融資、創業計画の作成支援、相談窓口を提供している。7 ただし、今回確認した基幹案内は「クリエイター」を一つの対象として分類コードと支援資格を結びつけるページではない。産業分類を調べることと、創業計画を作り資金を相談することは、利用者側で接続する必要がある。
| 観点 | 米国 | 日本 |
|---|---|---|
| 分類 | 適格な映像・音声系クリエイター事業はNAICS 5121から6桁コードを選ぶ | 日本標準産業分類41に映像・音声・文字情報制作業がある |
| 支援への接続 | SBAが融資・調達制度の適格性を調べる入口として案内 | 日本公庫が業種横断の創業融資・計画作成・相談を案内 |
| 残る判断 | 規模、所在地、営利性、信用、返済能力、案件要件 | 制度ごとの対象、創業計画、資金使途、返済可能性など |
| 今回言えないこと | クリエイター全員の資格・承認 | クリエイター向け支援が存在しないという断定 |
制度設計が違うため、米国のコードをそのまま日本へ移すことはできない。移せるのは、肩書きを主業へ分解し、分類と支援と審査を別々に確認する手順である。
クリエイター事業の成長を「フォロワー数」だけで見ない考え方は、Live NationがCreator Nationでファンとの関係と収益をつなごうとした事例にも通じる。会員、チケット、物販、広告など収益源が増えるほど、何の会社なのかを説明する仕事は難しくなる。
肩書きを事業情報へ変える3つの学び
1. 主業を「誰に何を提供し、何で稼ぐか」で書く
「クリエイター」「インフルエンサー」は自己紹介には便利だが、分類には広すぎる。まず直近12カ月の収入を活動別に並べ、中心の活動を一文にする。たとえば「企業向け動画制作が売上の半分を占め、広告と会費が続く」と書けば、分類を選ぶ根拠と、次に必要な資料が見える。小さく試すなら、請求書と入金記録を10件だけ活動別に色分けする。
2. 「利用できる」と「通る」を分けて読む
SBAの案内が明確にしたのは制度へ入る業種コードであり、7(a)融資には信用と返済能力、連邦調達には規模や案件の条件が残る。新制度の発表を見るときは、対象者、資格、申請、審査、採択の五つを別の欄にする。「対象になった」を「採択された」へ飛躍させないだけで、自社が次に確かめる条件が具体化する。
3. 複数の収益を、ばらばらの肩書きにしない
広告、受託、会費、物販、イベントは、別々の仕事に見えても一つの事業を支える。売上額、時間、契約件数、使った資産を同じ表に置けば、主業と副次活動を説明しやすい。次に新しい収益源を始めるときは、「既存の主業を強めるのか、分類が変わるほど中心になるのか」を四半期ごとに確認する。制度側の分類に合わせるだけでなく、自分の事業が何へ変わったかを見失わないためである。
Sources / 参考資料
2. Federal Register / U.S. Small Business Administration:Small Business Size Standards
3. The Keller Advisory Group:Creators Uncovered
4. U.S. Small Business Administration:7(a) loans
5. U.S. Small Business Administration:Size standards
6. e-Stat / 総務省:日本標準産業分類 中分類41 映像・音声・文字情報制作業
7. 日本政策金融公庫:創業支援