米国の家計は、良くなったのか、苦しくなったのか。新しい統計は、その二択では読めない。
米連邦準備制度理事会(FRB)が2026年10月9日に公表した2025年の「消費者金融調査(Survey of Consumer Finances、SCF)」では、2022年からの3年間で、物価の影響を除いた世帯所得の中央値が7%増え、純資産の中央値も2%増えた。一方、調査時点で負債がある世帯のうち、過去1年間にローンなどの支払いを遅らせた割合は12.2%から19.6%へ増えた12。
所得と資産の中央値が増えているのに、請求を期日どおり払えない世帯も増える。一見矛盾する数字は、家計を一つの「余裕」でまとめる危うさを示している。資産はどれだけ持っているかというストック、所得と支出は毎月のフロー、支払い遅延は返済余力の一端である。三つはつながっているが、同じものではない。
日本でも、2026年8月の勤労者世帯の実収入と二人以上世帯の消費支出は前年同月を下回った4。ただし、米国と日本の調査は対象も期間も指標も違う。数字の大きさを競うのではなく、家計・顧客・従業員の状態を何で測るかという判断軸を移すべきである。
この記事の要点
- 米国では2022〜2025年に実質中央値所得が7%、実質中央値純資産が2%増えた一方、負債世帯の支払い遅延は12.2%から19.6%へ増えた。
- 純資産の中央値は35歳未満で23%減り、75歳以上で37%増えた。持ち家世帯と賃貸等の世帯の差も大きい。
- 日本の最新月次統計では、2026年8月の勤労者世帯の実収入は前年同月比0.9%減、二人以上世帯の消費支出は3.1%減だった。
- 家計の変化を読むときは、資産、毎月の収支、返済余力を分け、平均・中央値の背後にある年齢や住まいの違いも見る。
所得7%増と負債世帯の支払い遅延19.6%は、同時に起きた
SCFは、米国の家計が持つ資産、負債、所得を3年ごとに詳しく調べる調査である。2025年調査は3月から12月に4,367世帯へインタビューした。富裕層を意図的に多く集めたうえで、重み付けして米国全体を推計する。金額はすべて2025年の物価にそろえられている2。
2022年から2025年に、実質所得の中央値は7万6,900ドルから8万2,200ドルへ7%増えた。純資産の中央値は21万1,100ドルから21万5,900ドルへ2%増えた。ここだけ見れば、典型的な世帯の経済状態は改善したと読める。
しかし、負債側を見ると別の動きがある。SCFは調査時点で負債がある世帯へ、過去1年にローンなどの支払いを遅らせたかを尋ねる。その割合は12.2%から19.6%へ、60日以上遅らせた割合は4.9%から8.2%へ増えた。全世帯のうち債務返済額が所得の40%を超える割合も6.5%から8.6%へ増えた。負債を持つ世帯自体は約77%でほぼ横ばいだった2。
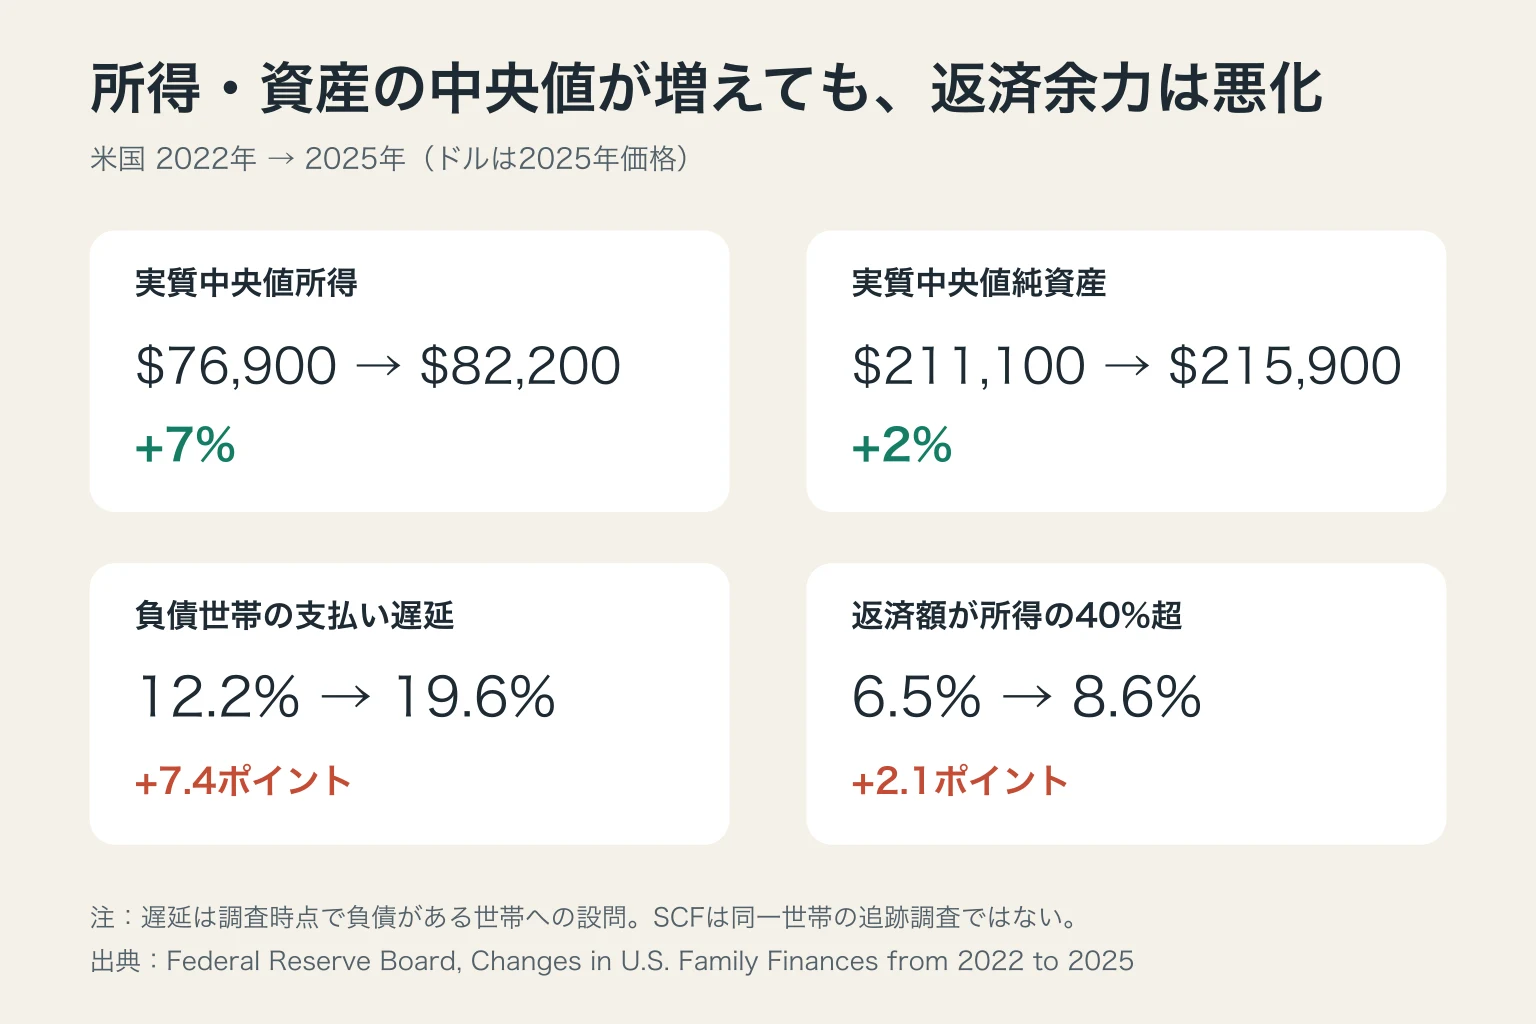
ここから「所得が増えても生活は必ず苦しくなる」と結論づけることはできない。SCFは同じ世帯を追跡した調査ではなく、2022年と2025年の二つの断面を比べている。また、支払い遅延の増加だけでは、高い金利、物価、所得の不安定さ、ローンの種類のどれが原因かを分離できない。
反対に、中央値所得の増加だけで「家計は回復した」と結論づけることもできない。翌年の所得が不確実だと答えた割合は37%で、SCFで過去最高だった2。今の所得額と、来月以降もその所得が続くという見通しは別である。
資産増の波は、年齢と住まいで分かれた
純資産の中央値が2%増えたという全体値の内側では、世代差が広がった。35歳未満の世帯は4万2,900ドルから3万3,000ドルへ23%減った。一方、75歳以上は36万9,900ドルから50万4,900ドルへ37%増えた2。CBS Newsも、支払い遅延と高い返済負担の増加を独立して報じている3。
住まいでも差がある。持ち家世帯の純資産中央値は43万3,000ドルから45万8,900ドルへ6%増えたが、賃貸など持ち家ではない世帯は1万1,400ドルから1万600ドルへ7%減った。2025年の持ち家率は66%で、住宅価値の中央値は23万ドル。中央値所得の4.5倍を超えた2。
株式の値上がりも、全世帯へ同じように届いたわけではない。株式を直接または退職口座などを通じて保有する世帯の割合は58%から56%へ下がった一方、保有世帯の株式価値の中央値は5万6,900ドルから7万7,400ドルへ36%増えた2。資産を持つ人の残高が伸びても、参加する人が増えたとは限らない。
こうした分布を見ずに「米国人の資産は増えた」と言えば、若い賃貸世帯の変化を落とす。逆に「米国家計は一斉に苦しくなった」と言えば、高齢層や資産保有者の増加を落とす。全体値は入口であり、結論ではない。
日本と比べるなら、同じ数字に見せない
日本の直近状況を確認すると、総務省の家計調査では、2026年8月の二人以上世帯の消費支出は月31万975円だった。前年同月比は名目で1.0%減、物価の影響を除いた実質で3.1%減。勤労者世帯の実収入は月61万6,704円で、名目では1.3%増えたが、実質では0.9%減った4。
日本銀行が2026年6月に実施した生活意識調査では、1年前より「暮らし向きにゆとりがなくなってきた」と答えた人が55.0%、「ゆとりが出てきた」が4.8%だった。DIはマイナス50.2である。この調査は全国の20歳以上4,000人へ郵送し、有効回答は2,031人、回収率は50.8%だった5。
どちらも日本の家計の圧迫感を示す材料だが、米国の19.6%と横並びにはできない。日本の家計調査は二人以上世帯が中心で、実収入は勤労者世帯に限られる。日銀の数字は主観的な暮らし向きであり、実際の延滞率ではない。米SCFは2022〜2025年の3年間、日本の月次値は2026年8月の前年同月比で、期間も違う。
資産も同様である。日本の2025年平均の貯蓄現在高は、二人以上世帯で平均2,059万円、貯蓄保有世帯の中央値1,264万円だった6。しかし、これは米SCFの「純資産」と同じ概念ではない。平均は一部の高額保有世帯に引き上げられ、中央値も対象が貯蓄保有世帯に限られる。為替換算して米国の21万5,900ドルと比べても、家計の強さの順位にはならない。
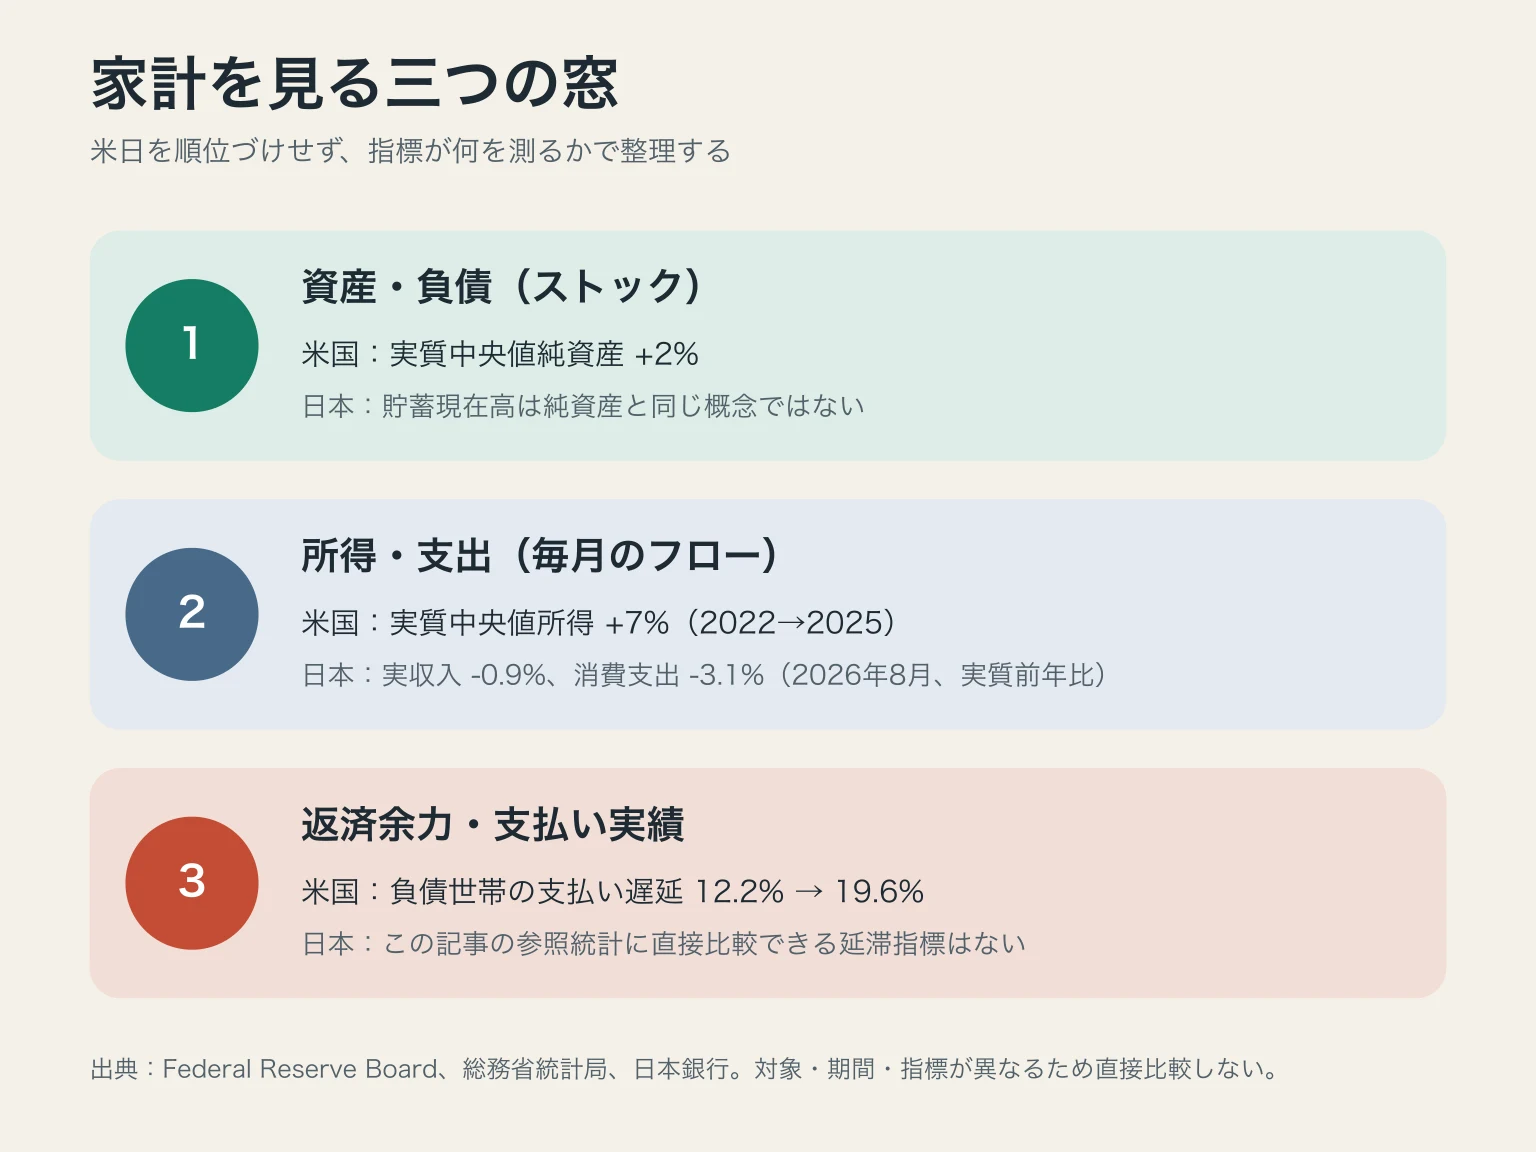
海外の数字を日本へ移すときに必要なのは、同じ単位へ無理に換算することではない。「その指標は何を見せ、何を見せないか」をそろえることである。
家計を読む三つの窓を、仕事の判断へ移す
第一の窓は、資産と負債の差である。住宅、預金、株式、年金口座があれば、長期の選択肢は増える。しかし、その資産がすぐ現金化できるとは限らない。住宅価格が上がって純資産が増えても、今月の返済額が減るわけではない。
第二の窓は、所得と支出の流れである。年収が増えても、物価上昇を下回れば実際に買える量は減る。月収が同じでも、雇用が不安定なら、家計は大きな買い物を先送りする。日本の実収入と消費支出の実質減は、この窓から見る数字である。
第三の窓は、返済余力と支払いの実績である。毎月の返済が所得に占める割合、支払い遅延、緊急支出へ対応できる現金などを見る。米SCFで遅延と高返済負担が増えたことは、資産中央値だけでは見えない短期の圧力を示す。ただし、一つの遅延指標だけで困窮の原因や長期的な破綻を決めつけない。
企業が顧客を理解するときも同じである。「平均年収が上がったから値上げを受け入れられる」とは限らない。住宅や株式を持つ顧客と、毎月の家賃・返済に余裕がない顧客では、同じ所得でも選択が違う。価格調査では年収だけでなく、住居費、固定支出、支払い方法、購入の延期を分けて尋ねる方がよい。
従業員の福利厚生でも、資産形成制度だけで十分とは限らない。退職後の資産を増やす制度と、現在の支払いに対応する短期の余力は役割が違う。制度利用率の平均だけでなく、所得帯や年齢で利用できているか、緊急時に何が不足するかを匿名で確かめる必要がある。
これは、Z世代のアート購入調査を代表値だけで読まないことや、米国の広告回避を一つの注目指標で判断しないこととも共通する。平均的な数字は判断を始める場所であって、異なる集団を一つに戻す場所ではない。
米国家計のねじれから持ち帰る三つの学び
1. 改善と悪化は、同じ集団で同時に起こり得る
所得中央値の7%増と、支払い遅延の19.6%への増加は両立した2。一方を見て他方を誤りと扱わず、指標が見ている対象と時間を確かめる。小さく試すなら、顧客や従業員のダッシュボードで「保有資産」「月次収支」「遅延・緊急対応」を別の列にする。次に確かめる問いは、改善した人と悪化した人が本当に同じ集団かである。
2. 平均値の次に、分布を切る条件を決める
米国の純資産中央値は全体で2%増えたが、35歳未満では23%減り、75歳以上では37%増えた2。年齢や持ち家の有無は、資産価格の恩恵を分ける。自社調査では、細分化しすぎて個人を特定しない最低人数を決めたうえで、年齢、住居、雇用形態など題材に効く条件を見る。次に確かめる問いは、全体平均を動かした層と、取り残された層は誰かである。
3. 海外比較では、数値より測定設計を移す
米SCF、日本の家計調査、日銀の生活意識調査は、母集団も期間も指標も異なる245。円換算や順位づけより、何を測れば見落としが減るかを学ぶ。自社の顧客調査に一問足すなら、所得額だけでなく「収入の見通し」「固定支出」「支払いの延期」のいずれかを聞く。次に確かめる問いは、日本の制度・価格・世帯構成の下で、同じ圧力がどの指標に現れるかである。
家計は、資産があれば安心、所得が増えれば回復、支払いが遅れれば破綻という一本線では動かない。米国の新しいSCFが示したのは、好転と圧力が同じ統計の中に同居する現実である。日本で必要なのは米国の結論を輸入することではない。自分たちの顧客や従業員について、どの窓だけを見て「余裕がある」と判断していたかを見直すことだ。
Sources / 参考資料
2. Federal Reserve Board:Changes in U.S. Family Finances from 2022 to 2025
3. CBS News:Squeezed by inflation, more Americans are falling behind on debt payments
4. 総務省統計局:家計調査報告 2026年(令和8年)8月分
5. 日本銀行:生活意識に関するアンケート調査(第106回)
6. 総務省統計局:家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果