米国の2026年年末商戦は、初めて1兆ドルを超える見通しだ。全米小売業協会(NRF)は10月15日、11〜12月の小売売上高が前年同期比4.2%増の1兆130億ドルになると予測した。1
この数字だけを見ると、消費者の需要が強く、店もブランドも好調に見える。しかし、予測は物価の影響を含む名目額であり、買われる点数の増加を示さない。Deloitteの同日発表の調査では、米国消費者の79%が前年より価格が上がると予想していた。2
しかも、節約する人が使わないわけではない。五つ以上の節約行動を取る38%の層は、その他の人より12%多く使う予定だという。購入は夏から始まり、10月末までに予算の28%が使われる見通しでもある。売上の合計には、値上がり、点数、購入の前倒し、支出の大きい顧客の比重が重なっている。
日本の読者が持ち帰るべきなのは、米国の成長率ではない。「売上増」を価格、数量、時期、顧客構成に分け、自社の好調がどこから来たのかを確かめる方法である。
この記事の要点
- NRFの4.2%増は名目売上の予測であり、販売数量や実質的な需要の増加を直接示す数字ではない。
- Deloitte調査では、価格上昇を見込む人が多い一方、複数の節約行動を使う層ほど支出予定が大きい。値引き客を「安さだけの客」とは決められない。
- 販促効果は一日の売上ではなく、前後を含む期間累計と顧客別で測る。そうしなければ、需要創出と購入の前倒しを取り違える。
1兆ドルは「予測された売上」であり、買った量ではない
NRFが対象にするのは11月1日から12月31日までの小売売上で、自動車販売店、ガソリンスタンド、飲食店は除かれる。2025年の9,720億ドル、3.1%増に対し、2026年は1兆130億ドル、4.2%増を見込む。予測モデルには個人消費、可処分所得、雇用、賃金、物価、過去の小売売上が使われる。1
ただし、ここで予測されるのはレジを通る金額だ。同じギフトを10%高い価格で買えば、点数が変わらなくても売上は増える。独立系業界メディアSupplyChainBrainも、Bain & Companyの分析を引きながら、家具、書籍、スポーツ用品、食品など複数カテゴリーでは売上増が物価で説明され、購入点数は減る見通しだと報じた。3
どの程度が価格で、どの程度が数量かは商品群で違う。家具の点数が減っても、別のギフトの点数が増えることもある。NRFの対象品目と物価指数の構成、予測期間も同じではないため、全体の物価上昇率を4.2%から機械的に差し引くことはできない。それでも「4.2%増=4.2%多く買われる」と読めないことは明らかだ。
雇用予測にも同じ注意が要る。NRFは年末商戦の季節雇用を32万5,000〜37万5,000人と見込み、前年推計の35万6,000人を挟む範囲に置いた。1 売上額が過去最高でも、雇用が同じ比率で増える予測ではない。売上、数量、雇用は別々に確かめる必要がある。
節約行動を重ねる人ほど、予算は大きい
Deloitteは8月26日から9月10日まで、米国の成人4,000人をオンラインで調査した。平均支出予定は1,654ドルで前年より4%多い。うち小売商品は988ドルで10%増える一方、旅行や外食などの活動は666ドルで4%減る。2 合計が増えても、すべての用途が強いわけではない。
調査は、セール待ち、割引店の利用、クーポン、価格比較、別ブランドへの切り替えなど、七つの節約行動を挙げる。そのうち五つ以上を使う人を「holiday value seekers」と呼び、全体の38%を占めた。この層の支出予定は、その他の人より12%多い。2
これは、値引きを使う人ほど所得が低い、あるいは支出を減らすという単純な構図ではない。支出予定が大きいからこそ、複数の店と時期を比べて総額を管理する人もいる。Deloitte自身も、価格と価値が店を選ぶ最重要条件になったと説明する。値引きは「安い客を集める施策」ではなく、計画的に大きく使う客が店を選ぶ入口にもなる。
一方で、この12%は実績ではなく回答時点の予定である。さらに平均は顧客構成に左右される。世帯年収5万ドル未満の平均予定額は693ドル、20万ドル以上は3,607ドルと大きく違う。2 平均売上が伸びたときは、各顧客が増やしたのか、支出の大きい層の比重が上がったのかを分けなければならない。
値引きは需要を増やすだけでなく、買う時期を前へ動かす
2026年の買い物は年末を待たない。Deloitte調査では、4人に1人が6月の大型セールで既に年末向け商品を購入し、40%が10月のセールを利用する予定だった。10月末までに使われる予算は28%で、過去6年で最も高い。2
10月の販促日に売上が跳ねれば、施策が新しい需要をつくったように見える。しかし、11月に買う予定だった人を早く動かしただけなら、11〜12月の売上はその分だけ減る。逆に、早く接点を持ったことで別の商品も追加される場合は、期間全体の売上が増える。両者は当日の売上だけでは区別できない。
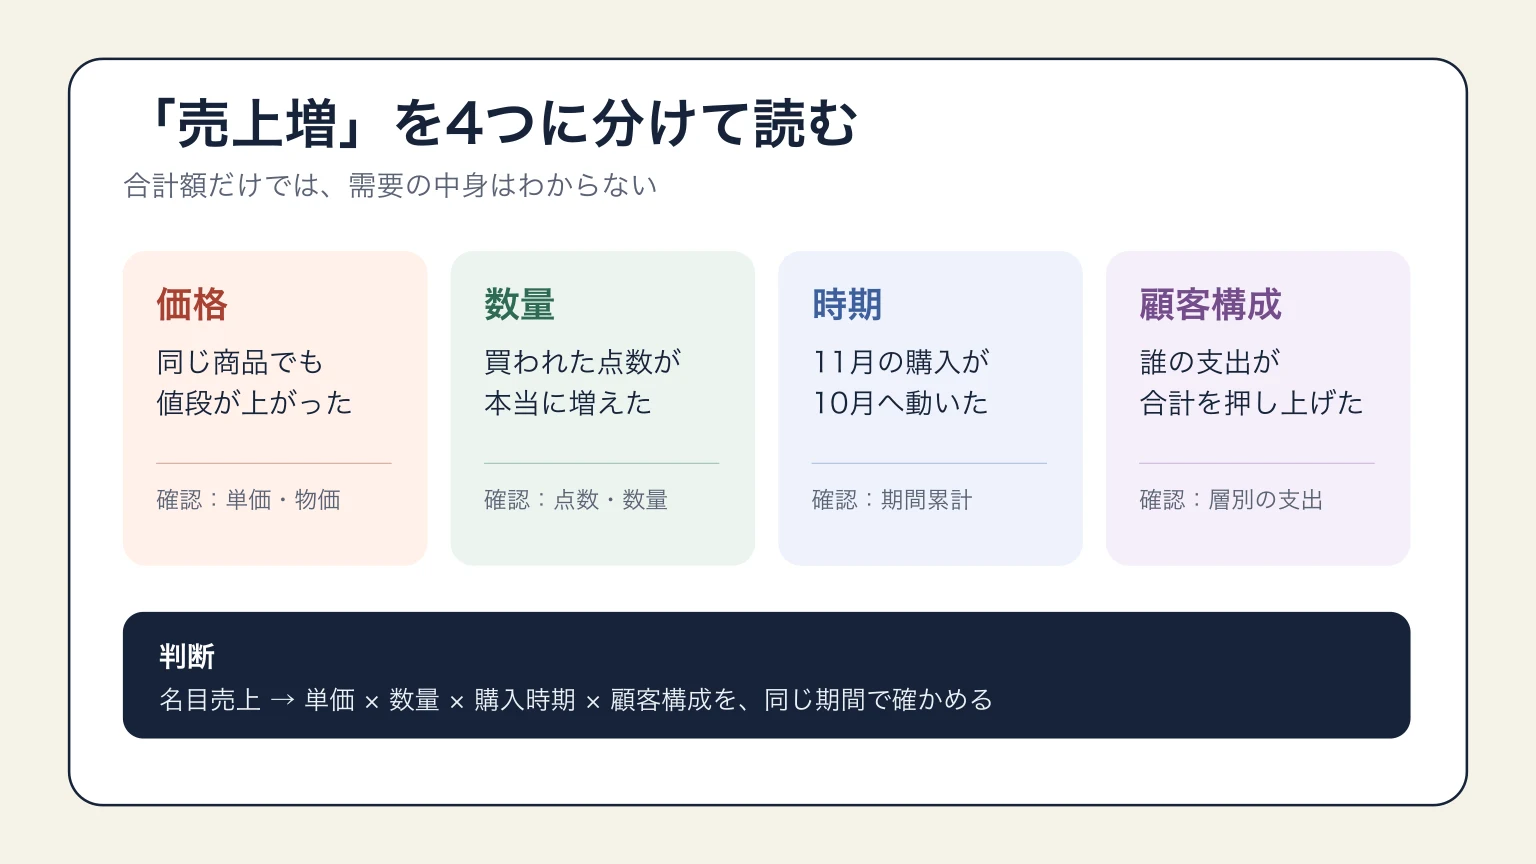
必要なのは、販促日と通常日を競わせる測定ではない。販促の前後を含む同じ長さの期間で、顧客ごとの購入回数、点数、単価、粗利、新規・既存の比率を見ることだ。早期購入者が11〜12月に再び買ったかまで追えば、前倒しと追加需要を分けられる。
日本へ移せるのは「好調」の分解であり、米国の予測値ではない
日本の家計は同じ条件にない。総務省統計局の2026年8月家計調査では、2人以上世帯の消費支出は31万975円で、前年同月比は名目1.0%減、実質3.1%減だった。4 同月の消費者物価指数は総合で1.9%、生鮮食品を除く総合で1.7%上昇した。5
米国の11〜12月小売予測と、日本の8月家計実績は、期間、対象、通貨、品目が違う。したがって、成長率を横に並べて「日本は遅れている」「米国ほど消費が強くない」と結論づけることはできない。比較できるのは、名目額が動いたときに物価と数量を分ける必要があるという分析手順である。
| 比較軸 | 米国 | 日本 |
|---|---|---|
| 数字の性質 | NRFの11〜12月名目小売売上予測 | 総務省の8月家計消費実績 |
| 確認できること | 対象期間の売上総額の見通し | 世帯支出の名目・実質の前年同月比 |
| そのまま比較できない理由 | 小売事業者側、自動車・ガソリン・飲食を除外 | 家計側、用途と世帯の定義が異なる |
| 共通して必要な判断 | 価格・数量・時期・顧客構成を分ける | 名目・実質、品目、世帯層、購入時期を分ける |
自社の売上を読むなら、まず昨年と今年で同じ期間を切り、名目売上、販売点数、平均単価、顧客一人当たり売上を並べる。次に新規・既存、所得や会員ランクの代替となる購買層、販促利用の有無で分ける。米国の家計余力を扱った記事で見たように、平均所得の増加だけでは延滞の増加を説明できない。同じく平均売上だけでは、誰が支え、誰が離れたかは分からない。
また、販促の価値は売上だけに限らない。ブランド体験の信頼効果を検証した記事で整理したように、認知、参加、再購入、推奨は作用する時期が違う。年末の値引きも、当日の売上、期間全体の粗利、翌期の再購入を分けて評価すべきである。
年末商戦の数字から持ち帰る3つの学び
1. 名目売上と「買われた量」を分ける
NRFの4.2%増は、価格変動を含む売上額の予測だ。売上が伸びたら、平均単価と販売点数を同時に見る。次に確かめる問いは「値上げを除いても、同じ商品群の点数は増えたか」である。一つの商品群だけでも、昨年と今年の同期間で単価と点数を分ければ、好調の中身が見える。
2. 値引きを使う人を、安さだけの顧客と決めつけない
Deloitteのvalue seekersは五つ以上の節約行動を使いながら、その他より12%多く使う予定だった。見るべきはクーポン利用の有無だけではなく、年間・期間の総支出と購入頻度である。小さく試すなら、値引き利用者を一括りにせず、複数回購入者と一回購入者の粗利と再購入を比べる。
3. 販促日ではなく、前後を含む期間で測る
10月末までに年末予算の28%が使われる見通しは、商戦の開始が前へ動いていることを示す。次に確かめるのは「販促日の増加分が、後日の減少で相殺されていないか」だ。施策前後の同じ長さの期間を取り、同じ顧客の購入回数、点数、単価、粗利を追う。売上の山ではなく、期間全体で新しい需要をつくれたかを判断する。
Sources / 参考資料